Calcul de la retraite complémentaire Agirc-Arrco : tout comprendre sur les points en 2026

SOMMAIRE
Retraite complémentaire Agirc-Arrco : la différence entre système par répartition et système à points
Auparavant, l’Agirc gérait la pension des cadres et l’Arrco celle des non-cadres. Depuis le 1er janvier 2019, les deux caisses ont fusionné : votre retraite complémentaire est désormais gérée par un seul organisme, l’Agirc-Arrco, quel que soit votre statut (cadre ou non-cadre). Concrètement, vous payez les mêmes cotisations et bénéficiez des mêmes droits.
Le mode de calcul de la retraite complémentaire repose sur un système de points, et non sur un système par capitalisation. Chaque mois, les cotisations prélevées sur votre salaire sont converties en points. Au moment de votre départ à la retraite, ces points sont multipliés par la valeur de service du point pour obtenir votre pension annuelle brute.
L’avantage de ce système : les règles sont identiques pour tous. Le montant de la pension dépend du nombre de points accumulés indépendamment du nombre de trimestres.
Bon à savoir : les personnes qui ne travaillent pas temporairement (chômeurs, en congé maladie ou maternité) peuvent recevoir automatiquement des points de retraite gratuits, sous conditions.
Calcul retraite complémentaire : la formule du système à points en 2026
La formule est simple : votre pension annuelle brute est égale au nombre total de points acquis multiplié par la valeur de service du point.
Pension annuelle brute = Nombre de points × Valeur du point
En 2026, la valeur de service du point Agirc-Arrco est maintenue à 1,4386 € (inchangée depuis le 1er novembre 2025, faute d’accord entre partenaires sociaux lors de la négociation d’automne 2025). La prochaine revalorisation éventuelle interviendra au 1er novembre 2026.
La conversion des points Agirc-Arrco se fait comme suit :
- Pour vos points Agirc-Arrco depuis 2019 : chaque point rapporte 1,4386 € de retraite complémentaire par an.
- Pour vos points Agirc et Arrco avant 2019 : vous conservez tous les points accumulés avant la fusion. Ils sont convertis en points Agirc-Arrco selon les règles suivantes :
- 1 point Arrco = 1 point Agirc-Arrco
- 1 point Agirc est multiplié par 0,347791548 pour obtenir sa valeur en points Agirc-Arrco
Exemple concret : si vous avez accumulé 10 000 points au cours de votre carrière, votre pension annuelle brute s’élève à 10 000 × 1,4386 = 14 386 € par an, soit environ 1 199 € par mois avant prélèvements sociaux.
Bon à savoir : ne confondez pas prix d’achat du point et valeur du point ! Le prix d’achat (20,1877 € en 2026) permet de convertir vos cotisations en points pendant votre activité. La valeur de service (1,4386 €) est utilisée au moment de la liquidation pour calculer votre pension en euros. Ces deux montants sont bien distincts.
Une fois ce montant brut calculé, il faut déduire :
- Les cotisations sociales (CSG, CRDS, CSA, assurance maladie), qui peuvent représenter jusqu’à environ 10,10 % de votre retraite complémentaire selon votre niveau de revenus.
- Le prélèvement à la source de l’impôt sur le revenu si vous êtes imposable.
Bon à savoir : si vous cotisez également à d’autres régimes (indépendants, professions libérales, MSA), il faudra prendre en compte les pensions versées par ces organismes pour déterminer le montant total de votre retraite complémentaire.
Concernant le versement, vous recevrez votre pension de retraite complémentaire le 1er jour ouvré de chaque mois. Deux exceptions existent selon votre nombre de points cumulés :
- Entre 101 et 200 points : votre pension est versée en une seule fois par an, en début d’année.
- 100 points ou moins : vous recevez également un versement unique.
Bon à savoir : vous pouvez estimer le montant de votre pension de retraite complémentaire dans votre espace personnel en utilisant le simulateur gratuit mis à disposition par l’Agirc-Arrco.
Points Agirc-Arrco : comment vérifier son relevé de points ?
Pour connaître le montant de votre future pension complémentaire, il suffit de connaître votre nombre de points. Voici comment accéder à cette information et vous assurer que votre relevé ne comporte pas d’erreur.
Vérifier les points de sa retraite complémentaire
Pour connaître le nombre de points acquis durant votre carrière, rendez-vous sur votre espace personnel sur le site de l’Agirc-Arrco. Votre compte de points est également accessible dans le relevé d’information individuelle, depuis la section « Mon compte retraite » sur le site de l’Info Retraite.
Une fois votre relevé en main, examinez-le attentivement afin d’identifier les années où vous avez acquis moins de points que les autres et vérifier que cela est cohérent. Plusieurs raisons peuvent expliquer une baisse : travail à temps partiel, changement d’employeur (certaines entreprises cotisent moins), voire une augmentation de salaire accompagnée d’un changement de tranche de cotisation.
Bon à savoir : entre 1996 et 2000, la valeur d’achat du point a fortement augmenté (de 20,03 francs en 1995 à 26,79 francs en 2001). Il est donc normal d’avoir cumulé moins de points sur cette période.
Vérifiez également que les points gratuits ont bien été comptabilisés lors de vos périodes de maladie ou de chômage, et que la majoration pour enfants a bien été appliquée le cas échéant.
Pour toute question concernant votre relevé de points, contactez votre caisse de retraite (retrouvez les moyens de contact de l’Agirc-Arrco). En cas de doute sur vos droits, vous pouvez également contacter l’IRCEM pour obtenir des informations sur votre situation.
Zoom sur les points de retraite complémentaire gratuits
L’Agirc-Arrco attribue des points même lorsque vous ne travaillez pas, sous certaines conditions.
Il est possible de cumuler des points de retraite complémentaire si vous êtes dans l’une des situations suivantes :
- En arrêt maladie de plus de 60 jours consécutifs indemnisé par l’Assurance maladie.
- En congé maternité ou en congé adoption.
- En accident du travail ou maladie professionnelle (uniquement si cet arrêt est supérieur à 60 jours consécutifs et ouvre droit au versement d’indemnités journalières, d’une pension d’invalidité ou d’une rente avec une incapacité permanente d’au moins 66,66 %).
Ces points gratuits sont attribués dès le 1er jour d’arrêt de travail. Leur nombre est calculé sur la base des points acquis l’année civile précédente.
Vous pouvez également acquérir des points si vous êtes au chômage total et percevez l’Allocation de retour à l’emploi (ARE) ou l’Allocation de solidarité spécifique (ASS). En cas de chômage partiel, des points gratuits sont également attribués à partir de la 60e heure indemnisée.
L’exception des points pour service militaire
Si vous avez effectué votre service militaire, cette période peut vous ouvrir droit à des points de retraite complémentaire, à condition que ce service ait duré plus de 12 mois. En pratique, le service obligatoire ayant fait exactement 12 mois de 1970 à 1999, peu d’assurés peuvent en bénéficier.
Obtenir des corrections sur son relevé
Si après vérification vous avez trouvé des erreurs, vous pouvez demander des corrections sur Mon compte retraite, via le service « Demande de correction de carrière ».
Bon à savoir : ce service est réservé aux assurés de plus de 55 ans, afin que les caisses puissent se concentrer sur les situations les plus urgentes.
Retraite complémentaire Agirc-Arrco : taux plein ou taux minoré ?
L’Agirc-Arrco impose des conditions pour bénéficier d’une pension à taux plein. Si vous ne les remplissez pas, un coefficient de minoration s’applique.
Les conditions pour obtenir la retraite à taux plein
Pour bénéficier de votre retraite complémentaire à taux plein, vous devez remplir l’une des conditions suivantes :
- Avoir atteint l’âge légal de départ à la retraite avec le nombre de trimestres requis pour une retraite de base à taux plein.
- Avoir 67 ans, quel que soit votre nombre de trimestres validés.
- Bénéficier d’une retraite de base anticipée pour carrière longue.
- Bénéficier d’une retraite de base anticipée à taux plein pour inaptitude au travail, handicap ou incapacité permanente.
- Bénéficier d’une retraite de base anticipée à taux plein en tant qu’ancien salarié exposé à l’amiante.
- Bénéficier d’une retraite de base à taux plein en tant qu’aidant familial ayant cessé de travailler pendant au moins 30 mois pour aider une personne handicapée.
- Bénéficier d’une retraite de base à taux plein en tant que parent d’un enfant handicapé bénéficiaire de la PCH, avec une aide effective d’au moins 30 mois.
- Bénéficier d’une retraite de base à taux plein pour avoir élevé un enfant invalide de moins de 20 ans, avec au moins 1 trimestre d’assurance gratuit.
- Bénéficier d’une retraite à taux plein dès l’âge légal pour avoir élevé au moins 3 enfants, exercé un travail manuel ouvrier et justifier d’au moins 120 trimestres.
La retraite à taux minoré
Si vous ne remplissez aucune de ces conditions, votre pension de retraite sera réduite par un coefficient de minoration calculé selon votre âge de départ ou le nombre de trimestres manquants. C’est le coefficient le plus avantageux pour vous qui sera retenu.
Bon à savoir : il est possible de demander votre retraite complémentaire à partir de 57 ans sans passer par la retraite de base, mais votre pension sera alors réduite par un coefficient de minoration lié à votre âge.
Une fois le montant estimé, l’étape suivante est de liquider vos droits en faisant votre demande de retraite complémentaire auprès de l’Agirc-Arrco, avec un dossier à déposer au moins 5 à 6 mois avant votre départ.
Si vous souhaitez malgré tout poursuivre une activité après cette liquidation, sachez qu’en poursuivant une activité en cumul emploi-retraite intégral, vous pouvez continuer à acquérir des points sur la tranche 1 de vos rémunérations.
Calcul retraite Agirc-Arrco : la fin du système bonus/malus
L’Agirc-Arrco a longtemps appliqué un système de bonus-malus composé de deux dispositifs : le coefficient de solidarité temporaire (malus) et le coefficient de majoration (bonus). Ces dispositifs ont progressivement disparu.
Le coefficient de solidarité temporaire réduisait la pension de 10 % pendant 3 ans pour les personnes nées à partir de 1957 qui demandaient leur retraite complémentaire dans l’année suivant leur droit à taux plein. Il a été supprimé pour toutes les retraites prenant effet à partir du 1er avril 2024. Les retraités qui en ont subi les effets ne seront pas remboursés rétroactivement.
Ce coefficient ne s’appliquait pas à certains travailleurs :
- Les retraités aux revenus très modestes
- Les retraités en situation de handicap
- Les aidants familiaux
- Les personnes en incapacité (minimum 50 %)
- Les travailleurs exposés à l’amiante
- Les parents ayant élevé des enfants handicapés
- Les mères ouvrières ayant élevé au moins 3 enfants
Le coefficient de majoration permettait d’augmenter la pension de 10 %, 20 % ou 30 % pendant 1 an si le départ à la retraite était reporté de 2, 3 ou 4 ans après l’ouverture des droits à taux plein. Il a également été supprimé pour les retraites débutant à partir du 1er décembre 2023 et pour les personnes nées à partir du 1er septembre 1961. Ce bonus reste accordé aux personnes nées avant le 1er septembre 1961 qui ont reporté leur départ de 2 à 4 ans.
Montant retraite complémentaire : la majoration pour enfants
Avoir des enfants peut augmenter le montant de votre retraite complémentaire grâce à deux types de majorations prévues par l’Agirc-Arrco.
Ces deux majorations sont :
- Une majoration temporaire pour chaque enfant encore à charge au moment du départ à la retraite.
- Une majoration définitive pour les parents de 3 enfants ou plus, nés ou élevés.
Bon à savoir : si vous avez droit aux deux majorations, seule la plus avantageuse vous sera versée. Elles ne sont pas cumulables. De plus, cette attribution est figée au moment de votre départ à la retraite : un enfant né ou devenu à charge après votre demande de retraite complémentaire ne sera pas pris en compte.
La majoration pour enfant à charge
Un enfant est considéré comme « à charge » par l’Agirc-Arrco s’il remplit l’une de ces conditions :
- Il a moins de 18 ans.
- Il a moins de 25 ans ET il est étudiant, apprenti ou demandeur d’emploi non indemnisé inscrit à France Travail.
- Il est en situation d’invalidité (quel que soit son âge), à condition que cette invalidité ait été reconnue avant ses 21 ans.
Pour chaque enfant remplissant ces critères, vous bénéficiez d’une majoration de 5 % de vos droits Agirc-Arrco, versée tant que l’enfant reste à votre charge.
La majoration pour enfants nés ou élevés
Les enfants pris en compte sont ceux que vous avez eu, adoptés, élevés ou pour lesquels vous avez été tuteur pendant au moins 9 ans avant leurs 16 ans.
Bon à savoir : un enfant mort-né peut également être pris en compte s’il figure sur un document officiel (acte de naissance, livret de famille).
Le taux de majoration varie selon la période d’acquisition des droits, mais depuis 2019, il est fixé à 10 % pour 3 enfants et plus sur les droits Agirc-Arrco. Cette majoration est plafonnée à 2 367,48 € bruts par an à compter du 1er novembre 2025.
Tableau récapitulatif des majorations pour enfants :
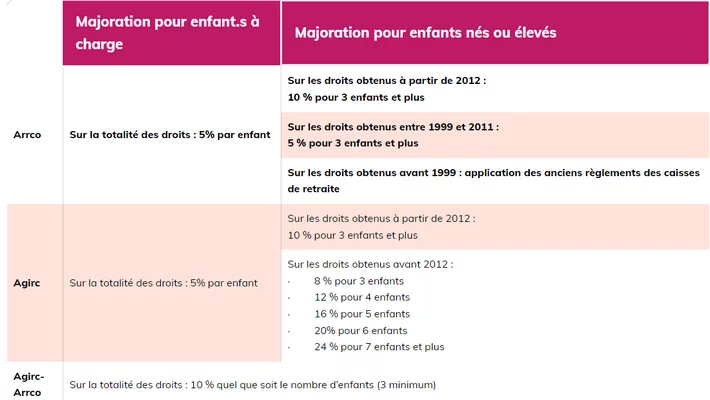
Source : site de l’Agirc-Arrco
Questions fréquentes sur le calcul de la retraite complémentaire Agirc-Arrco
Voici les questions les plus posées par nos lecteurs sur le fonctionnement et le calcul de la retraite complémentaire Agirc-Arrco.
Comment calculer le montant de sa retraite complémentaire ?
Le montant de votre retraite complémentaire s’obtient en multipliant le nombre total de points acquis pendant votre carrière par la valeur de service du point, fixée à 1,4386 € en 2026. Le résultat correspond à votre pension annuelle brute, avant prélèvements sociaux et impôts. Retrouvez la méthode complète et un exemple chiffré dans cette partie.
Est-ce que la retraite complémentaire est versée tous les mois ?
Oui, dans la majorité des cas, la retraite Agirc-Arrco est versée le 1er jour ouvré de chaque mois. Exception : si vous avez cumulé entre 101 et 200 points, votre pension est versée en une seule fois par an en début d’année. En dessous de 100 points, le versement est également unique. Pour connaître votre nombre de points, consultez votre espace personnel sur info-retraite.fr.
Peut-on cumuler la majoration pour enfants à charge et la majoration pour famille nombreuse ?
Non, ces deux majorations ne sont pas cumulables. Si vous remplissez les conditions pour les deux, l’Agirc-Arrco vous attribue automatiquement la plus avantageuse. Lorsque vos enfants ne sont plus à charge, la majoration pour famille nombreuse prend le relais si vous avez eu ou élevé au moins 3 enfants. Pour en savoir plus, consultez la section dédiée.
Comment vérifier ses points retraite Agirc-Arrco avant la liquidation ?
Vous pouvez consulter votre relevé de points directement sur votre espace personnel Agirc-Arrco ou sur info-retraite.fr. Il est conseillé de l’examiner régulièrement, en particulier après un changement d’employeur, une période de chômage ou un travail à temps partiel. En cas d’anomalie, une demande de correction peut être faite à partir de 55 ans via le service dédié en ligne.
Quand le point Agirc-Arrco sera-t-il revalorisé en 2026 ?
La prochaine revalorisation de la valeur de service du point Agirc-Arrco interviendra au plus tôt le 1er novembre 2026, à l’issue des négociations annuelles entre partenaires sociaux. En 2025, aucun accord n’avait été trouvé, ce qui a entraîné un gel de la valeur du point à 1,4386 €, inchangée depuis le 1er novembre 2024.
D’autres articles peuvent vous intéresser :

Sources officielles et références
- Agirc-Arrco – Calcul des points de retraite complémentaire : Comprendre l’acquisition de vos points de retraite
- Service-public.gouv.fr – Retraite complémentaire Agirc-Arrco : Fiche officielle sur le régime complémentaire du privé
- Agirc-Arrco – Cotisations de retraite complémentaire : Calcul des cotisations patronales et salariales 2026
- Agirc-Arrco – Majorations pour enfants : Détail des majorations liées aux enfants
- Agirc-Arrco – Conditions d’ouverture des droits : Taux plein, taux minoré et âge légal de départ
Crédit photo : © Richard Villalon / Adobe
Rédactrice web SEO certifiée et freelance depuis 2017, j’écris pour Aide-Sociale.fr depuis 2019. Diplômée d’un BTS Communication et formée aux spécificités de la rédaction web et du SEO, j’ai rédigé plus de 314 articles avec un objectif constant : vulgariser le “langage CAF” et rendre les démarches administratives accessibles à tous. Mon crédo : des contenus sourcés, précis et sans fake news !

Vous voulez partager votre expérience ?