Crédit Municipal : fonctionnement, prêt sur gage et villes (2026)

SOMMAIRE
Crédit Municipal : qu’est-ce que c’est ?
Parmi les nombreuses aides en situation de difficulté financière, le Crédit Municipal est souvent méconnu du grand public. Il offre pourtant des avantages non négligeables, en particulier pour les personnes exclues du système bancaire classique.
Le seul prêteur sur gages autorisé en France
En France, les prêteurs sur gages privés sont interdits. Seules les caisses de Crédit Municipal, des établissements publics communaux rattachés aux municipalités, peuvent proposer ce type de crédit bien particulier. C’est un monopole légal, inscrit dans le Code monétaire et financier.
La première caisse à avoir vu le jour est celle de Bordeaux, en 1801. À l’époque, on parlait de Mont-de-Piété, mais le principe restait identique : déposer un bien en échange d’argent, avec la possibilité de récupérer l’objet une fois le prêt remboursé. Le Crédit Municipal est aussi connu sous le surnom familier de « Chez ma tante », expression populaire née au XIXe siècle pour désigner discrètement l’opération.
Aujourd’hui, on compte 18 caisses de Crédit Municipal sur le territoire français, disposant de nombreuses agences régionales (plus de 40 points d’accueil au total). Mieux, c’est un acteur clé de l’inclusion financière : tout le monde peut faire un prêt sur gage, sans garantie ni critère d’éligibilité. (voir l’annuaire complet).
Les différences entre Crédit Municipal et banques traditionnelles
Si vous avez besoin d’argent rapidement, vous avez deux grandes options : les établissements bancaires classiques ou le Crédit Municipal. Voici les différences essentielles :
| Crédit Municipal | Banque traditionnelle | |
|---|---|---|
| Statut et mission | Établissement public communal à mission sociale : financement accessible au plus grand nombre, notamment via le prêt sur gage. | Institution privée ou coopérative orientée profit, proposant de nombreux services financiers, mais avec des critères d’accès stricts. |
| Types de prêts | Spécialité : prêt sur gage. Certaines caisses proposent aussi micro-crédits et rachat de crédits. Durée courte (≤ 2 ans). | Crédit immobilier, crédit à la consommation, leasing, micro-crédits… Large gamme, mais conditions d’accès plus strictes. |
| Accessibilité | Accessible à tous, sans condition de revenus ni de solvabilité. La garantie repose sur l’objet mis en gage. | Garanties financières exigées : revenus stables, bonne gestion de compte, historique bancaire. |
| Taux d’intérêt | Souvent inférieur aux taux bancaires. Fixé librement par chaque caisse. | Variable selon le type de prêt et le profil emprunteur. |
En bref, le Crédit Municipal est une véritable alternative aux banques traditionnelles, notamment pour les personnes fichées Banque de France, sans revenus stables ou souhaitant simplement éviter un crédit classique.
Crédit Municipal : quel taux d’intérêt et quel montant peut-on obtenir ?
C’est souvent la première question que se posent les personnes intéressées par le prêt sur gage. Bonne nouvelle : les taux pratiqués par le Crédit Municipal sont généralement inférieurs à ceux des banques traditionnelles.
Le montant du prêt
Le montant que vous pouvez obtenir dépend directement de la valeur estimée de votre objet par le commissaire-priseur :
- Pour la majorité des objets (bijoux de créateurs, montres, maroquinerie, objets d’art…) : le prêt ne peut dépasser les 2/3 (environ 66 %) de la valeur estimée.
- Pour les objets en platine, or ou argent : le prêt peut atteindre les 4/5 (80 %) de la valeur estimée.
En pratique, certaines caisses communiquent sur un prêt représentant environ 60 % de la valeur marchande de l’objet (valeur aux enchères publiques).
Le taux d’intérêt (TAEG)
Chaque caisse de Crédit Municipal fixe librement son taux. À titre indicatif, le Crédit Municipal de Paris affiche les tarifs suivants :
| Montant du prêt | TAEG indicatif |
|---|---|
| De 30 à 500 € | 4,25 % |
| De 501 à 6 000 € | 9,90 % |
| 6 001 € et plus | 5,30 % |
Source : Crédit Municipal de Paris, mai 2026. Ces taux sont donnés à titre indicatif ; chaque caisse applique sa propre grille tarifaire.
À ces intérêts s’ajoutent généralement des frais de garde de l’objet (environ 1 % de la valeur, sauf pour les objets de moins de 500 €). Le TAEG exact est obligatoirement mentionné dans votre contrat.
Le prêt sur gage : comment ça marche ?
Le principe du prêt sur gage
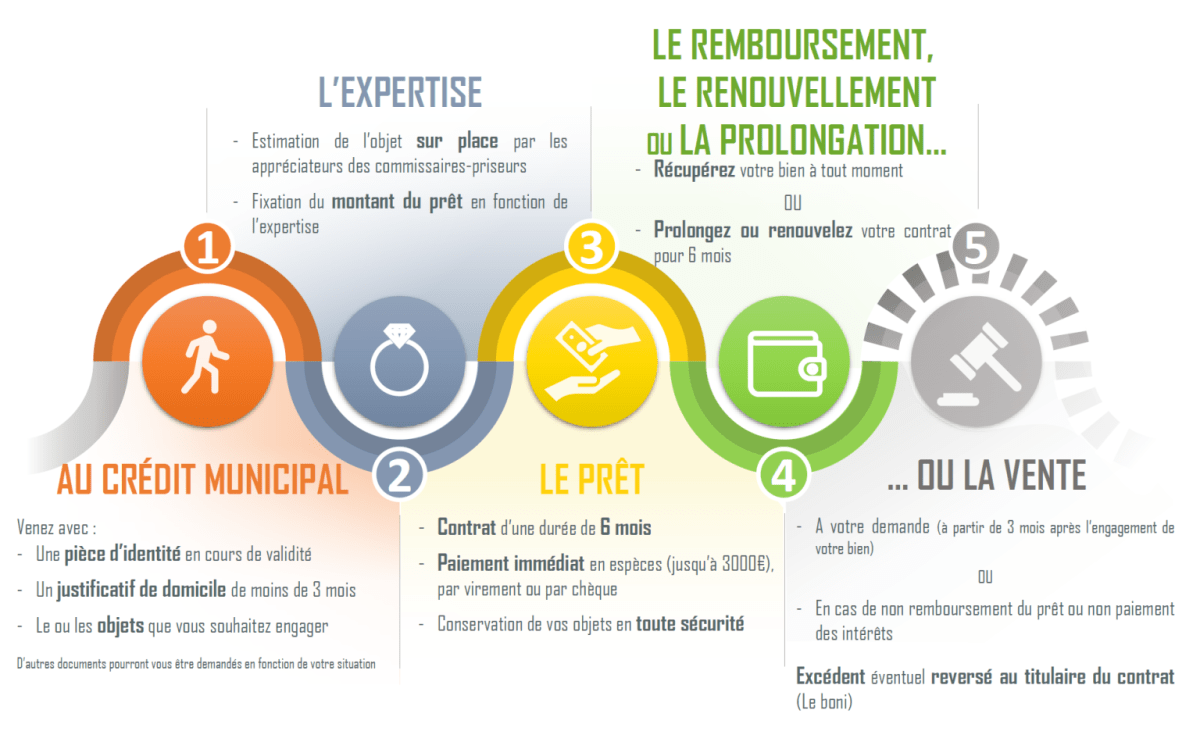
Le prêt sur gage est un prêt garanti par un objet de valeur laissé en gage. Vous déposez votre objet, un commissaire-priseur l’estime, et vous repartez immédiatement avec une somme d’argent proportionnelle à sa valeur. Pas de délai, pas de dossier de solvabilité.
Concrètement, il vous suffit de vous rendre dans la caisse de Crédit Municipal de votre choix avec votre objet et vos documents. La somme vous est remise en espèces jusqu’à 3 000 €, puis par virement bancaire au-delà.
Bon à savoir : depuis le 1er décembre 2024, le versement des prêts supérieurs à 3 000 € se fait exclusivement par virement bancaire (le chèque n’est plus proposé). Munissez-vous de votre RIB.

L’objet est ensuite conservé dans des espaces sécurisés. Vous disposez généralement de 6 à 12 mois pour rembourser, avec possibilité de renouvellement. Durant toute cette période, vous restez propriétaire de l’objet.
Source : Crédit Municipal de Marseille
Les conditions pour faire un prêt sur gage
C’est simple : tout le monde peut faire un prêt sur gage. Aucun critère de ressources ni aucune garantie financière ne sont imposés. La seule condition est d’être propriétaire d’un objet de valeur.
En pratique, le Crédit Municipal accueille surtout les personnes qui ne peuvent pas ou ne souhaitent pas passer par un établissement bancaire : personnes fichées Banque de France, sans revenus stables, ou simplement pressées d’obtenir des liquidités.
Documents à apporter :
- Un justificatif d’identité en cours de validité (CNI, passeport, titre de séjour) ;
- Un justificatif de domicile de moins de 3 mois ;
- Un RIB/IBAN (pour les prêts supérieurs à 3 000 €) ;
- L’objet que vous souhaitez déposer ;
- Un justificatif de propriété pour certains objets (maroquinerie de luxe, vélos neufs depuis 2021, etc.).
Les objets qui peuvent être mis en gage
Chaque Crédit Municipal a ses propres modalités, mais certaines catégories reviennent systématiquement. Voici une liste non exhaustive :
- Bijoux en or 18 et 14 carats, platine ou argent signé : colliers, bracelets, bagues, boucles d’oreilles, etc.
- Bijoux de créateurs.
- Montres de grande marque avec certificat (Rolex, Cartier, Chanel, Breitling, Jaeger-LeCoultre, etc.).
- Diamants montés sur bijoux ou sous scellé (avec certificat de laboratoire).
- Perles fines ou de culture montées en collier ou bracelet.
- Grands crus classés, cognacs et champagnes.
- Pièces de monnaie or et argent.
- Lingotins et lingots munis de leur bon d’essai et acte de propriété.
- Argenterie massive (services complets, cafetières, théières, plats…).
- Métal argenté de marque (Christofle, Ercuis…), ménagères complètes uniquement.
- Horlogerie : tous modèles.
- Verrerie de collection : Daum, Gallé, Lalique…
- Cristallerie : Baccarat, Saint-Louis…
- Céramiques et porcelaines signées : Haviland, Bernardaud, Wedgwood, Gien…
- Tableaux (huiles sur toile ou panneau, artistes cotés — pas de gravure ni reproduction).
- Statues : marbres, bronzes d’artistes cotés.
- Instruments de musique de grande marque avec factures (guitares, violons, saxophones…).
- Livres de collection (éditions rares en bon état).
- Maroquinerie de luxe (Hermès, Vuitton, Lancel) avec factures et emballage si possible.
- Foulards de grande marque (Hermès, Chanel) en bon état.
- Objets vintage des années 50 à 70.
- Stylos et briquets signés (Montblanc…).
- Vélos (avec facture et certificat de propriété pour les vélos neufs depuis 2021).
- Mobilier d’époque ou de designer.
- Tapis et tapisseries.
- Cartes Magic et Pokémon gradées 9/9,5/10 dans boîtier scellé.
- Planches de BD originales.
- Consoles et jeux vidéo Nintendo, Sega, Sony mis en vente jusqu’en 2000 (kit complet, boîte d’origine).
- Figurines 1970-2005 (Star Wars, Marvel, DC…) en excellent état avec boîte.
Les bijoux et les montres
Les grands vins et alcools
L’or et l’argent
L’argenterie et l’horlogerie
Les verres, cristallerie, faïences et céramiques
Les objets d’art
Les pièces de mode
Autres
Bon à savoir : pour les vêtements et la maroquinerie, seuls les objets non tâchés et peu usés peuvent être déposés. En cas de doute, contactez directement votre Crédit Municipal avant de vous déplacer.
Le contrat de prêt sur gage
Comme pour tout crédit, vous devrez signer un contrat de prêt sur gage établi par écrit lors du dépôt de votre objet. Ce document atteste de votre engagement à rembourser.
Le contrat mentionne notamment :
- Le montant du prêt (≤ 2/3 de la valeur estimée, ou ≤ 4/5 pour les métaux précieux) ;
- Le TAEG (taux annuel effectif global) ;
- Les éventuels frais de garde (environ 1 % pour les objets d’une valeur supérieure à 500 €) ;
- La durée du prêt (généralement 6 à 12 mois).
Bon à savoir : il n’y a pas de droit de rétractation pour le prêt sur gage. Une fois le contrat signé, vous ne pouvez pas faire marche arrière. En revanche, vous pouvez rembourser par anticipation à tout moment sans pénalités.
Le remboursement du prêt sur gage
Votre prêt sur gage doit être remboursé avant l’échéance prévue au contrat pour récupérer votre objet.
Deux modalités de remboursement :
- Rembourser en totalité (capital + intérêts) à la date de fin prévue ;
- Rembourser en plusieurs fois selon vos disponibilités (pas forcément mensuellement).
Bon à savoir : dans certaines caisses, le remboursement peut se faire en nature (remise d’un autre objet de valeur en guise de paiement). Cette modalité varie selon les établissements — renseignez-vous directement auprès de votre caisse.
Si à l’échéance vous ne pouvez pas rembourser le capital, vous pouvez renouveler le contrat en payant simplement les intérêts dus. Ce renouvellement est possible plusieurs fois, sans limite fixe (sous réserve de l’accord de la caisse), tant que les intérêts sont réglés à chaque échéance. Le CMP Paris précise ainsi que le renouvellement est possible « sans limite de temps ». Si vous ne remboursez ni ne renouvelez, l’objet est mis aux enchères. Le produit de la vente rembourse le prêt et les intérêts, et si la vente dépasse ce montant, le surplus (le « boni ») vous est reversé. S’il manque de l’argent, rien ne vous est réclamé.
Crédit Municipal : est-ce fiable ?
C’est une question légitime, et la réponse est claire : oui, le Crédit Municipal est un organisme totalement fiable. Il s’agit d’un établissement public communal de crédit et d’aide sociale, encadré par le Code monétaire et financier (articles L514-1 et suivants) et soumis au contrôle de l’Autorité de contrôle prudentiel et de résolution (ACPR).
Contrairement aux organismes de crédit privés, le Crédit Municipal ne cherche pas à maximiser ses profits : sa mission sociale est inscrite dans ses statuts. Les éventuels bénéfices dégagés lors des ventes aux enchères (les « bonis ») servent à financer des actions sociales.
Quelques points rassurants à retenir :
- Votre objet est conservé dans des espaces sécurisés et assuré pendant toute la durée du dépôt ;
- En cas de vente aux enchères, vous récupérez le boni si l’objet est vendu au-dessus du montant dû ;
- Le TAEG est obligatoirement mentionné dans le contrat ;
- Vous pouvez rembourser par anticipation sans pénalités et récupérer votre objet à tout moment ;
- En cas de litige, un médiateur de la consommation est disponible.
Les autres services proposés par les caisses de Crédit Municipal
Les micro-crédits
En plus du prêt sur gage, certaines caisses proposent des micro-crédits, réservés aux personnes n’ayant pas accès aux banques traditionnelles : bénéficiaires de minimas sociaux (RSA, ASPA…), étudiants, travailleurs précaires… Ces prêts ne dépassent généralement pas 8 000 € et peuvent financer l’achat d’une voiture, d’électroménager, une formation ou une dépense de santé.
Le rachat de crédits
Le regroupement de crédits permet de réunir plusieurs dettes en un seul prêt, allongeant la durée de remboursement et réduisant mécaniquement le montant des mensualités. Les montants pris en charge et les durées varient selon les caisses — certaines structures (comme Paris ou Bordeaux) disposent de filiales ou partenariats bancaires permettant de couvrir des montants bien supérieurs à 30 000 €. Les durées de remboursement s’échelonnent généralement entre 3 et 5 ans.
Exemple : vous remboursez 640 €/mois sur plusieurs prêts pour un capital restant de 11 000 €. Un rachat de crédits peut ramener cette mensualité à environ 207 €/mois sur 5 ans.
L’épargne
Certains Crédits Municipaux proposent des livrets d’épargne solidaires :
- Le Crédit Municipal de Paris propose son Livret Solidarité à 2 %, dont les fonds collectés servent directement à financer l’activité de prêt sur gage.
- Le Crédit Municipal de Lyon propose un livret d’épargne solidaire labellisé Finansol, ainsi que le LDDS et le Livret A.
Les ventes aux enchères
Les ventes aux enchères publiques permettent aux caisses de récupérer l’argent des prêts non remboursés. Elles sont ouvertes à tous et peuvent se tenir en présentiel ou en ligne. Un catalogue et un calendrier sont disponibles sur les sites de chaque Crédit Municipal.
Annuaire : où trouver un Crédit Municipal près de chez vous ?
Il existe 18 caisses de Crédit Municipal en France, disposant de nombreuses agences régionales (plus de 40 points d’accueil au total). Voici les principales, avec leurs sites officiels :
| Caisse principale | Site officiel |
|---|---|
| Paris | creditmunicipal.fr |
| Lyon | credit-municipal-lyon.fr |
| Marseille | credit-municipal-marseille.fr |
| Toulouse (+ Montauban) | credit-municipal-toulouse.fr |
| Nîmes | credit-municipal-nimes.fr |
| Avignon (+ Arles, Carpentras, Valence) | cmavignon.com |
| Strasbourg (+ Mulhouse) | credit-municipal-strasbourg.fr |
| Bordeaux (+ Orléans, Poitiers) | creditmunicipal-bordeaux.fr |
Pour retrouver l’ensemble des points d’accueil, consultez l’annuaire complet sur pretsurgage.fr.
Questions fréquentes sur le Crédit Municipal
Voici les réponses aux questions les plus posées sur le Crédit Municipal et le prêt sur gage.
Qu’est-ce que “Chez ma tante” ?
“Chez ma tante” est l’expression populaire historique pour désigner le Crédit Municipal, et plus précisément l’action d’y déposer un objet en gage. Cette formule, née au XIXe siècle, permettait de parler discrètement d’une situation financière difficile. Aujourd’hui encore, le Crédit Municipal est parfois appelé ainsi, même si l’expression tend à se perdre.
Peut-on faire un prêt sur gage si on est fiché Banque de France ?
Oui, absolument. Le prêt sur gage ne nécessite aucune vérification de solvabilité ni de consultation du fichier des incidents de paiement. Être interdit bancaire ou fiché FICP ne constitue pas un obstacle pour accéder au Crédit Municipal : seul l’objet déposé en garantie compte.
Que se passe-t-il si mon objet est vendu aux enchères pour moins que ce que je dois ?
C’est l’un des grands avantages du prêt sur gage : si le produit de la vente aux enchères est inférieur au montant du prêt et des intérêts, vous ne devez rien de plus. Le Crédit Municipal assume la différence. À l’inverse, si l’objet est vendu plus cher, le surplus (le « boni ») vous est intégralement reversé.
Combien de fois peut-on renouveler un prêt sur gage ?
Le renouvellement n’est pas limité à un nombre fixe de fois. Tant que vous payez les intérêts échus à chaque échéance et que la caisse donne son accord, vous pouvez renouveler votre contrat autant de fois que nécessaire. Le Crédit Municipal de Paris indique ainsi que le renouvellement est possible « sans limite de temps ». Notez qu’à chaque renouvellement, une nouvelle estimation de l’objet peut être effectuée.
Le prêt sur gage est-il moins cher qu’un crédit à la consommation classique ?
Dans de nombreux cas, oui. Les taux pratiqués par le Crédit Municipal sont souvent inférieurs aux taux des crédits revolving ou des prêts personnels à court terme. De plus, en cas de non-remboursement, vous ne contractez aucune nouvelle dette : c’est l’objet déposé qui couvre le prêt, sans impact sur votre fichage bancaire.
Peut-on faire un prêt sur gage en ligne ?
Non, le dépôt initial de l’objet nécessite obligatoirement un déplacement en caisse. En revanche, certaines caisses comme le Crédit Municipal de Paris proposent de renouveler ou de rembourser un prêt en ligne depuis un espace personnel (service Clic&Clou), puis de récupérer l’objet sur rendez-vous.
D’autres articles peuvent vous intéresser :
- RDV assistante sociale : qui contacter ?
- CCAS : quelles sont les aides proposées ?
- Les prêts CAF : que peut-on financer ?
- Comment obtenir l’aide alimentaire ?
- Dossier de surendettement : quand faut-il y recourir ?
- Aide exceptionnelle de la CAF
- Vous êtes en situation de précarité énergétique ? Les solutions
- Quelles aides quand on gagne un petit salaire ?
- Quelles aides proposées par votre département ?
Sources officielles et références
- Service-public.gouv.fr – Prêt sur gage : Fiche officielle sur le fonctionnement du prêt sur gage
- Crédit Municipal de Paris – Conditions générales : Conditions générales du contrat de prêt sur gage
- Code monétaire et financier – Articles D514-1 à D514-22 : Cadre réglementaire des caisses de Crédit Municipal
- Pretsurgage.fr – Annuaire des caisses : Coordonnées de l’ensemble des caisses de Crédit Municipal
Crédit photo : © Studio Romantic / Adobe
Rédactrice web SEO certifiée et freelance depuis 2017, j’écris pour Aide-Sociale.fr depuis 2019. Diplômée d’un BTS Communication et formée aux spécificités de la rédaction web et du SEO, j’ai rédigé plus de 314 articles avec un objectif constant : vulgariser le “langage CAF” et rendre les démarches administratives accessibles à tous. Mon crédo : des contenus sourcés, précis et sans fake news !

Vous voulez partager votre expérience ?