Taxe abri de jardin 2026 : montant, calcul et exonérations

✔ Contenu vérifié par Séverine Burel, experte en accompagnement des usagers et décryptage des droits sociaux.
SOMMAIRE
Récapitulatif 2026 : Taxe abri de jardin
Valeur forfaitaire 2026892 € /m²
Valeur forfaitaire 20261 011 € /m²
Abri imposable si : surface > 5 m² + construction close et couverte + hauteur ≥ 1,80 m.
Calcul : Surface × valeur forfaitaire × (taux communal + taux départemental).
Déclaration : sous 90 jours après l’achèvement des travaux via impots.gouv.fr.
Paiement en 1 fois (≤ 1 500 €) ou 2 échéances (> 1 500 €).
Conseil : Vérifiez les taux votés par votre commune avant installation. Une différence de 2 % peut représenter plusieurs centaines d’euros.
Qu’est-ce que la taxe d’aménagement pour abri de jardin ?
La taxe d’aménagement pour abri de jardin correspond à la taxe d’aménagement, applicable aux opérations d’aménagement, de construction et de reconstruction d’installations ou de bâtiments pour lesquelles une autorisation d’urbanisme est nécessaire. Cette autorisation peut prendre la forme d’un permis d’aménager, d’un permis de construire ou encore d’une déclaration préalable.
Perçu par les collectivités territoriales, cet impôt local a pour objectif de financer les politiques protectrices des espaces verts et naturels ainsi que divers équipements publics. Ainsi la taxe abri de jardin fait partie des taxes liées au logement, au même titre que la taxe foncière ou la taxe d’aménagement.
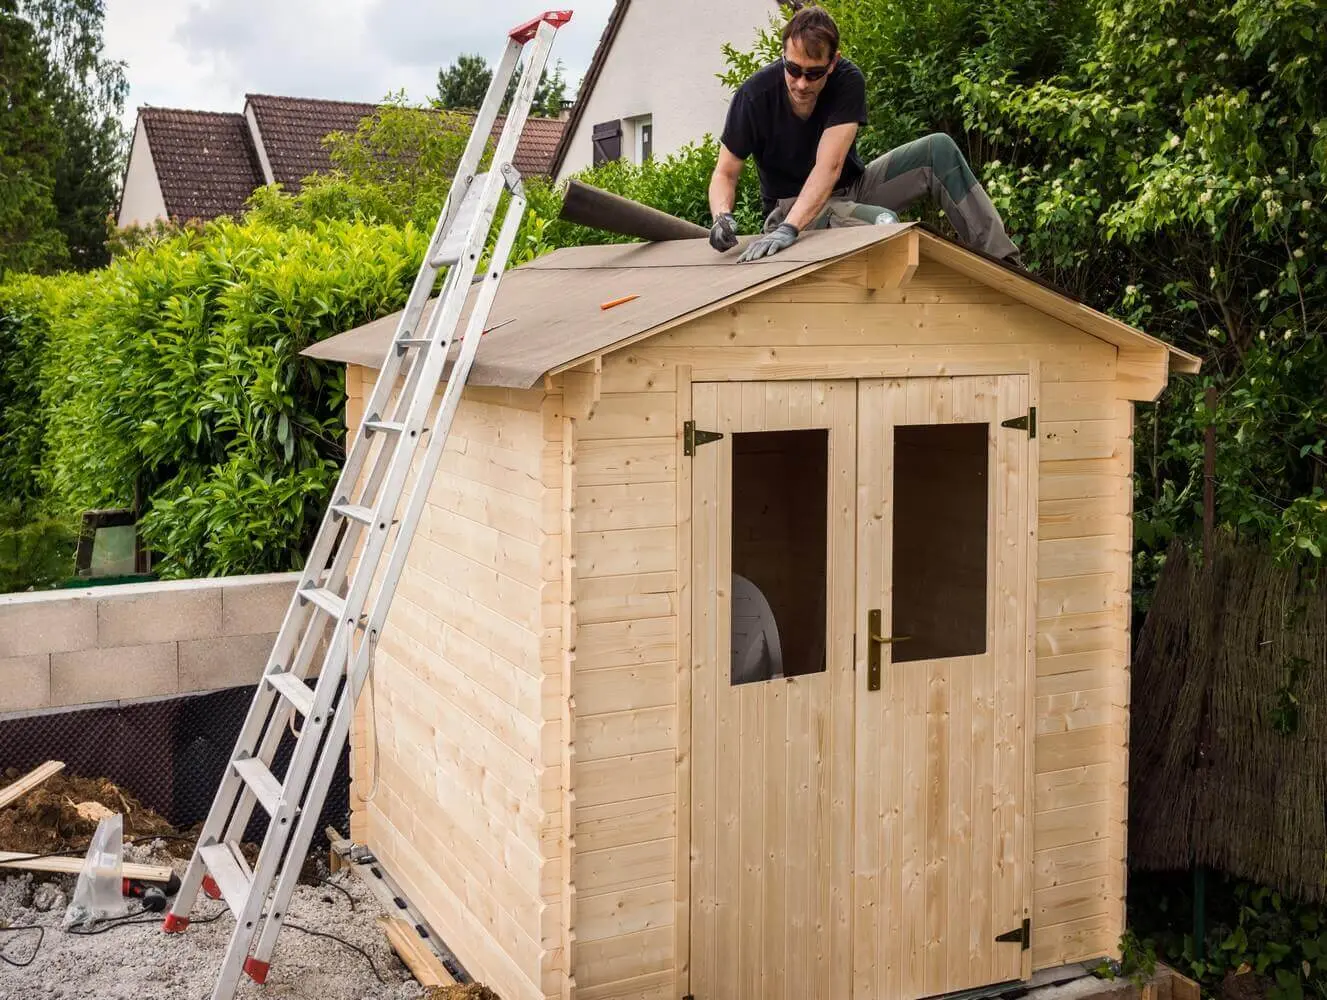
Abri de jardin imposable : quels abris sont concernés par la taxe ?
Premièrement, il est important de faire la distinction entre les abris de jardin, les annexes extérieures de maison et les pergolas. L’annexe extérieure à votre maison comprend l’ensemble des bâtiments ou structures autres que les combles, les caves ou les abris de jardin. Les pergolas sont quant à eux toute construction de jardin servant de support aux plantes grimpantes.
Tandis que la taxe d’aménagement s’applique sur les annexes extérieures à votre maison, les pergolas sont exclues de la surface taxable.
Deuxièmement, la taxe d’aménagement s’applique sur l’ensemble des opérations répondant à certaines conditions.
Pour faire l’objet d’une imposition, les abris de jardin doivent remplir les conditions suivantes :
- la surface de l’abri de jardin doit être délimitée par des murs et doit être couverte,
- la superficie de la surface de plancher doit dépasser 5 m²,
- enfin, la hauteur du plafond doit être supérieure ou égale à 1,80 m.
Enfin, le fait pour votre abri de jardin de ne pas être pourvu de fondations n’a pas d’importance. Cet élément n’est pas pris en compte par les autorités pour déterminer les surfaces taxables. S’ils remplissent les conditions mentionnées dans la liste ci-dessus, les abris de jardin démontables sont donc imposables.
Taxe abri de jardin 5 m2 : comment est-elle calculée ?
Le montant de la taxe sur un abri de jardin est calculé selon les règles de la taxe d’aménagement, à partir de la formule suivante : : (surface taxable x valeur forfaitaire x taux communal ou intercommunal) + (surface taxable x valeur forfaitaire x taux départemental).
À noter : en Île-de-France, une part régionale peut aussi s’ajouter au calcul (taux voté par la Région, dans la limite de 1%).
Pour utiliser cette formule, il est nécessaire de connaître :
- Votre surface taxable : elle correspond à la somme des surfaces de plancher de chaque niveau clos et couvert. Elle ne prend pas en compte l’épaisseur des murs de votre abri.
- Les taux communal, intercommunal et départemental : le taux communal varie entre 1 % à 5 % mais peut également atteindre jusqu’à 20 % dans certaines communes. Le taux départemental s’élève au maximum jusqu’à 2,5 %. Vous devez donc vous renseigner auprès de votre commune et de votre département pour les obtenir.
- Les valeurs forfaitaires par mètre carré de surface de construction : en 2026, elles s’élèvent à 892 euros le m² pour l’ensemble du territoire sauf en Île-de-France où le m² a une valeur de 1.011 euros.
Voici un exemple de calcul de la taxe abri de jardin :
- Vous avez installé un abri de jardin sur votre terrain, d’une surface de plancher de 10 m² et d’une hauteur de plafond supérieure à 1,80 m : votre installation est donc taxable.
- Votre surface taxable correspond à 10 m².
- Vous n’habitez pas en Île-de-France : la valeur forfaitaire par mètre carré est égale à 892 euros par m².
- Admettons qu’à l’emplacement de votre propriété, le taux communal est égal à 4% et le taux départemental correspond à 2%.
Dans cette hypothèse, le montant de votre taxe sur abri de jardin ou taxe cabane de jardin est égal à :
(10 m² x 892 euros x 4 %) + (10 m² x 892 euros x 2 %) = 535,20 euros
Tout comme pour connaître les taux utiles au calcul de votre taxe d’aménagement, vous avez besoin de faire appel à votre commune pour identifier les différents types de redevances et de taxes d’ordures ménagères auxquelles vous êtes soumis.

Exemples concrets de calcul de la taxe abri de jardin 2026 selon votre région
Le montant de la taxe d’aménagement pour un abri de jardin varie fortement selon votre lieu de résidence.
Pour mieux comprendre, voici plusieurs simulations basées sur des données 2026.
Exemple 1 : Abri de jardin de 8 m² à Lyon (hors Île-de-France)
- Surface taxable : 8 m²
- Valeur forfaitaire : 892 €/m²
- Taux communal : 5 %
- Taux départemental : 2 %
Calcul : (8 × 892 × 5 %) + (8 × 892 × 2 %) = 356,80 € + 142,72 € = 499,52 €
Exemple 2 : Abri de jardin de 12 m² en Île-de-France
(montant hors éventuelle part régionale)
- Surface taxable : 12 m²
- Valeur forfaitaire : 1.011 €/m²
- Taux communal : 4 %
- Taux départemental : 1,8 %
Calcul : (12 × 1.011 × 4 %) + (12 × 1.011 × 1,8 %) = 485,28 € + 218,38 € = 703,66 €
Exemple 3 : Abri de jardin de 6 m² dans une petite commune rurale
- Surface taxable : 6 m²
- Valeur forfaitaire : 892 €/m²
- Taux communal : 1 %
- Taux départemental : 1 %
Calcul : (6 × 892 × 1 %) + (6 × 892 × 1 %) = 53,52 € + 53,52 € = 107,04 €
Quelles exonérations existent ?
Comme pour l’exonération de taxe foncière, certaines situations permettent de bénéficier d’un allègement ou d’une dispense de taxe d’aménagement.
Le Code de l’urbanisme prévoit une exonération impérative :
Les abris de jardin d’une superficie inférieure ou égale à 5 m², n’étant pas soumis à un permis de construire ou à une déclaration préalable, ne sont pas taxables.
Des exonérations facultatives existent aussi : les collectivités territoriales peuvent décider d’exonérer discrétionnairement leurs contribuables de cette taxe.
Par exemple, les abris de jardin, colombiers et pigeonniers dotés d’une superficie inférieure ou égale à 20 m2 et faisant l’objet d’une déclaration préalable peuvent être concernés par une exonération. Il est ici indispensable de se renseigner auprès de votre commune.
Imposition abri de jardin : comment estimer son montant ?
Le Gouvernement a souhaité faciliter le calcul du montant de la taxe en mettant un simulateur en ligne.
Le simulateur de calcul de la taxe est accessible sur le site du service public. Il vous dirige vers les informations à prendre en compte lors de votre calcul.
Pour connaître le montant de votre taxe cabane de jardin, vous n’avez plus qu’à suivre ces instructions et remplir le document qui vous est joint.
Comment s’acquitter de la taxe d’aménagement pour abri de jardin ?
A la question “la taxe abri de jardin est-elle payable tous les ans ?”, la réponse est non. La taxe cabane de jardin est à payer uniquement une fois, à l’occasion de la réalisation des travaux.
Déclaration : vous devez déclarer cet aménagement sur le site des impôts, dans un délai de 90 jours après l’achèvement des travaux (rubrique « Biens immobiliers »).
Paiement : si le montant de votre taxe est inférieur ou égal à 1.500 €, elle est à régler en un seul versement. S’il est supérieur à 1.500 €, vous recevrez deux titres de paiement : le premier à régler dans les 90 jours, le second 9 mois après l’achèvement des travaux.
En cas de difficultés financières, il est possible de demander des délais ou un allègement, comme pour la taxe foncière en cas de difficultés de paiement.
Les conseils d’un expert pour limiter l’imposition abri de jardin
Avant d’installer votre cabane ou abri, voici quelques recommandations clés d’experts en urbanisme et fiscalité locale pour anticiper ou réduire le montant de la taxe.
Renseignez-vous en amont auprès de votre mairie
Les taux peuvent varier considérablement d’une commune à une autre. Certaines communes appliquent un taux maximum de 20 %, tandis que d’autres proposent des exonérations facultatives. Contactez le service urbanisme pour connaître :
- Les taux en vigueur
- Les possibilités d’exonération locale
- La nécessité ou non d’une déclaration préalable
Privilégiez les constructions ≤ 5 m² si vos besoins sont limités
Si votre abri de jardin fait 5 m² ou moins, vous échappez totalement à la taxe abri de jardin, à condition qu’il ne nécessite aucune autorisation d’urbanisme. Cela peut être une bonne option pour du rangement léger ou un abri temporaire.
Ne négligez pas la déclaration obligatoire
Tout abri construit doit être déclaré sur le site des Impôts dans les 90 jours suivant l’achèvement des travaux. En cas d’oubli, vous risquez :
- Des pénalités financières
- Une régularisation fiscale a posteriori
- Un rejet de vos droits à exonération
Étudiez les alternatives : carports, pergolas non couvertes…
Certaines structures légères ou non closes (comme une pergola ouverte ou un carport sans murs) ne sont pas soumises à la taxe d’aménagement. Comparez bien vos besoins à l’impact fiscal avant de vous lancer.
Les questions fréquentes sur la taxe abri de jardin
Comme souvent sur les thématiques liées aux taxes et aux impôts, les contribuables se posent de nombreuses questions. Voici quelques exemples ci-dessous.
Doit-on payer la taxe pour abri de jardin tous les ans ?
Non, cette taxe ne doit être payée qu’une seule fois, durant l’année où vous avez construit votre abri de jardin.
Comment déclarer un abri de jardin déjà construit ?
Si vous avez installé un abri de jardin sans l’avoir déclaré dans les délais, vous devez régulariser votre situation auprès de l’administration fiscale. Pour cela, connectez-vous à votre espace personnel sur le site impots.gouv.fr et utilisez la rubrique « Biens immobiliers ». Sélectionnez le bien concerné et indiquez les caractéristiques de l’abri (surface, usage, année de construction).
La déclaration doit être faite dans les 90 jours suivant l’achèvement des travaux. Si ce délai est dépassé, il est recommandé de déclarer au plus vite pour éviter des pénalités ou un redressement fiscal. Vous pouvez également contacter votre service des impôts fonciers pour obtenir de l’aide.
Est-il possible d’être exonéré de la taxe d’aménagement pour mon abri de jardin ?
Oui, dans certains cas il est possible d’être exonéré de la taxe d’aménagement :
Exonération automatique (obligatoire) :
- Les abris de jardin inférieurs ou égaux à 5 m² ne sont pas taxés, car la taxe d’aménagement s’applique à partir de plus de 5 m².
À noter : selon la localisation (par exemple secteur protégé) ou la configuration (abri accolé), une autorisation d’urbanisme peut parfois être nécessaire, même pour une petite surface. Cela ne change pas le principe : la taxe d’aménagement n’est due qu’au-delà de 5 m².
Exonérations facultatives (au choix des communes) :
Certaines communes et départements décident d’exonérer les petites constructions (par exemple, abris de jardin, pigeonniers ou colombiers d’une superficie inférieure ou égale à 20 m² soumis à déclaration préalable).
Ces exonérations ne sont pas automatiques, il est donc indispensable de vérifier auprès de votre mairie si elles ont été votées localement.
En résumé, les très petits abris échappent toujours à la taxe, et pour les autres, tout dépend des décisions de votre commune et de votre département.
Comment connaître le taux communal et départemental appliqué à ma taxe abri de jardin ?
Le taux communal et le taux départemental sont fixés chaque année par délibération de votre conseil municipal et de votre conseil départemental. Ces taux sont publiés et transmis à l’administration fiscale pour le calcul de la taxe d’aménagement.
Pour connaître les taux en vigueur sur votre terrain :
- Consultez le site officiel de votre mairie ou contactez directement le service urbanisme : il pourra vous indiquer le taux communal (entre 1 % et 5 %, mais pouvant exceptionnellement aller jusqu’à 20 %).
- Renseignez-vous auprès du conseil départemental pour connaître le taux départemental (maximum 2,5 %).
- Vous pouvez également retrouver ces informations sur votre arrêté d’autorisation d’urbanisme (permis de construire ou déclaration préalable) ou demander confirmation à votre centre des impôts fonciers.
En pratique, le plus simple est de contacter directement votre mairie, qui centralise ces données et pourra vous indiquer les taux applicables dans votre commune.
Dois-je payer la taxe si mon abri de jardin n’est pas destiné à l’habitation (simple rangement, outils de jardin) ?
Oui, la taxe d’aménagement s’applique également aux abris de jardin utilisés uniquement comme espace de rangement ou pour stocker des outils, dès lors qu’ils remplissent les conditions suivantes :
- la surface de plancher est supérieure à 5 m²,
- l’abri est clos et couvert,
- la hauteur sous plafond est au moins de 1,80 m.
La destination de l’abri (habitation, rangement, bricolage, etc.) n’a donc pas d’incidence : c’est la surface et la configuration de la construction qui déterminent l’imposition. En revanche, les structures ouvertes ou légères (comme une pergola non couverte ou un simple carport sans murs) ne sont pas concernées par cette taxe.
Puis-je contester le montant de ma taxe si je pense qu’il y a une erreur de calcul ?
Oui, vous pouvez contester le montant de votre taxe d’aménagement si vous estimez qu’il comporte une erreur (surface mal évaluée, taux incorrect, exonération non appliquée…).
Pour cela, vous devez :
- adresser une réclamation écrite au service chargé du recouvrement (DGFIP / impôts), en joignant tous les justificatifs utiles (copie du permis de construire ou de la déclaration préalable, plan de l’abri, etc.),
- préciser les motifs de votre contestation (ex. la surface réelle de l’abri, un taux communal erroné, une exonération applicable).
La contestation doit être formulée au plus tard le 31 décembre de la deuxième année suivant celle de l’émission du premier titre de perception (ou du titre unique) relatif à la taxe d’aménagement.
D’autres articles pourraient vous intéresser :
Sources officielles et références
Les informations présentées dans cet article sont fondées sur les textes législatifs en vigueur en 2026 et sur les publications officielles de l’administration française relatives à la taxe d’aménagement.
- Service-Public.fr : fiche officielle « Taxe d’aménagement » (seuil de 5 m², déclaration, paiement)
- Ministère de la Transition écologique : calcul de la surface taxable et simulateur officiel
- Impots.gouv.fr : déclaration des biens immobiliers et modalités de paiement
- Code de l’urbanisme : articles L331-1 à L331-34 et R331-1 et suivants (fondement juridique)
- BOFiP : commentaires administratifs relatifs à la taxe d’aménagement
Les valeurs forfaitaires par mètre carré sont révisées chaque année en fonction de l’indice du coût de la construction (ICC) publié par l’Insee. Les montants indiqués dans cet article correspondent aux valeurs applicables aux autorisations d’urbanisme délivrées en 2026. Pour toute situation particulière (secteur protégé, extension attenante à l’habitation, exonération locale spécifique), contactez le service urbanisme de votre mairie ou votre centre des impôts fonciers.
Crédit photo : © Eléonore H / Adobe
Séverine Burel est responsable éditoriale d’Aide-Sociale.fr depuis sa création en 2012. Spécialiste des aides sociales et des démarches administratives, elle totalise 14 ans d’expérience dans le domaine et a rédigé et validé plus de 600 articles. Elle supervise également les simulateurs de droits du site, utilisés chaque année par des centaines de milliers de personnes.

Vous voulez partager votre expérience ?