Taxe piscine 2026 : montant, calcul et impact sur vos impôts

SOMMAIRE
Qu’est-ce que la taxe piscine ?
La taxe piscine n’est pas une taxe à part entière : il s’agit du nom courant donné à la taxe d’aménagement lorsqu’elle s’applique à la construction d’une piscine. Tout propriétaire réalisant des travaux de construction ou d’aménagement nécessitant une autorisation d’urbanisme (permis de construire ou déclaration préalable) est redevable de cette taxe.
La taxe d’aménagement a été instaurée pour financer les équipements publics rendus nécessaires par les nouvelles constructions : réseaux d’eau, de gaz, d’électricité, voies de circulation, espaces verts. Elle est perçue par les communes, les départements et — uniquement en Île-de-France — la région.
Point clé : la taxe piscine est un impôt ponctuel, payé une seule fois, contrairement à la taxe foncière qui est annuelle. Elle ne se confond pas avec l’impact durable d’une piscine sur votre taxe foncière (voir plus bas).
Quelles piscines sont soumises à la taxe d’aménagement ?
La taxe s’applique aux piscines qui remplissent deux conditions cumulatives : avoir une superficie supérieure à 10 m² et avoir nécessité une autorisation d’urbanisme (déclaration préalable ou permis de construire).
Piscines enterrées et semi-enterrées
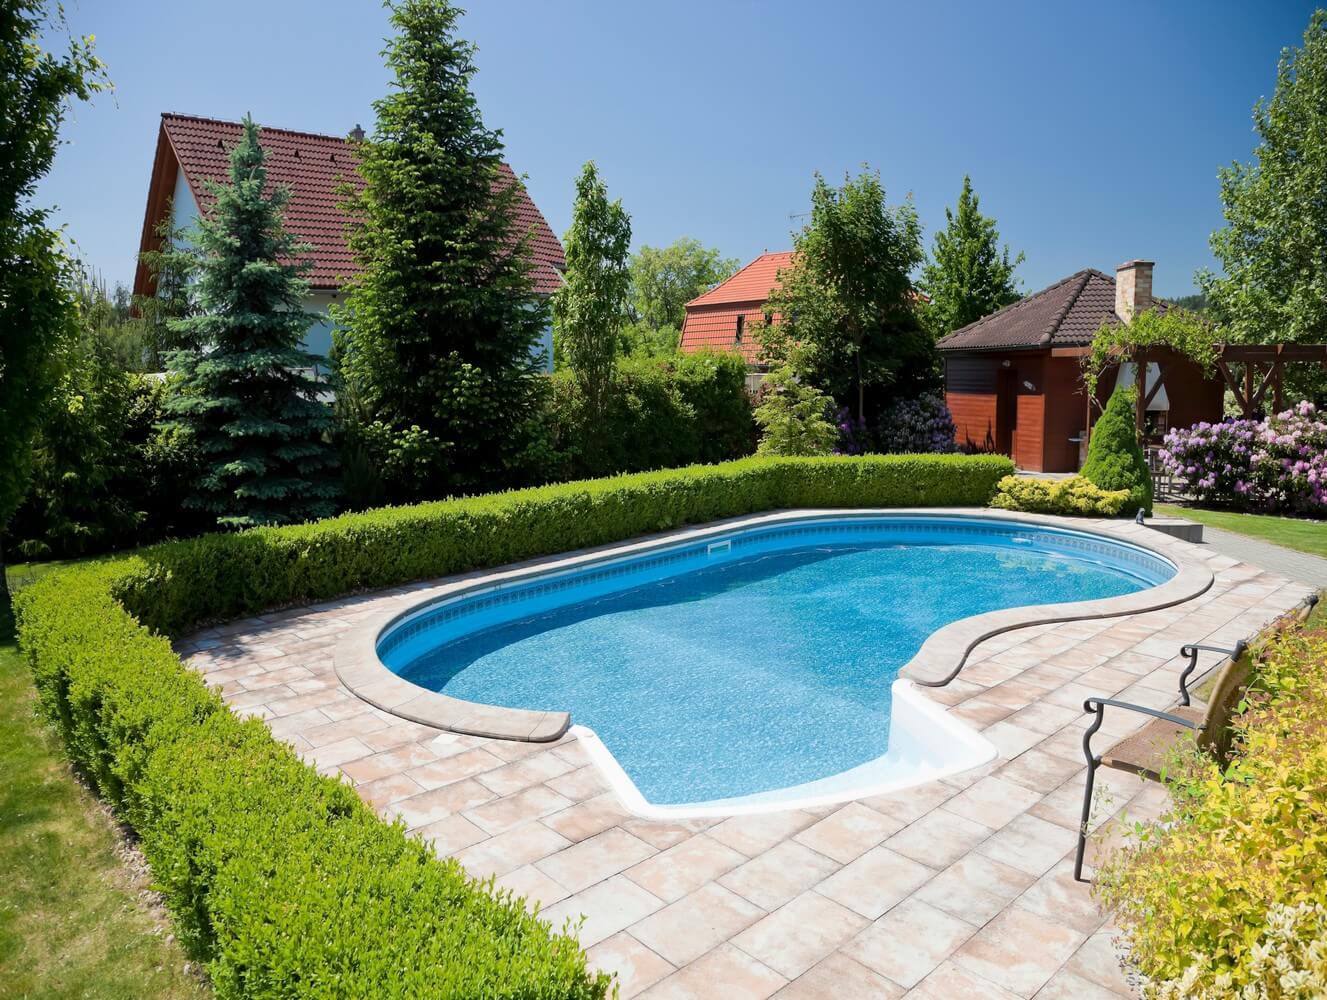
Une piscine enterrée ou semi-enterrée (y compris les piscines coques) est systématiquement soumise à la taxe d’aménagement dès lors que sa superficie dépasse 10 m². Elle nécessite obligatoirement une déclaration préalable de travaux, ce qui la rend imposable de plein droit.
Piscines hors-sol : quand sont-elles imposables ?
Le cas des piscines hors-sol est plus nuancé et source de confusion fréquente. La règle est la suivante :
- Piscine hors-sol démontable (que l’on peut déplacer sans travaux de maçonnerie) : non soumise à la taxe d’aménagement, quelle que soit sa taille
- Piscine hors-sol fixe (dont le déplacement nécessite des travaux de démolition et reconstruction) et de plus de 10 m² : soumise à la taxe d’aménagement, au même titre qu’une piscine enterrée
Autrement dit, c’est le caractère pérenne et indémontable de l’installation qui détermine l’imposition, et non le simple fait que la piscine soit posée au sol ou enterrée. Une piscine hors-sol en kit de grande taille, dont les parois sont ancrées dans une dalle de béton, peut donc être imposable.
Quelles piscines sont exonérées de taxe piscine ?
Plusieurs catégories de piscines échappent à la taxe d’aménagement. Voici les principales situations d’exonération :
- Superficie inférieure à 10 m² : aucune déclaration de travaux n’est requise pour une piscine de moins de 10 m², donc aucune taxe ne s’applique
- Piscine hors-sol démontable : tant qu’elle peut être déplacée sans travaux de démolition, elle est exonérée quelle que soit sa surface
- Exonérations communales discrétionnaires : certaines communes peuvent voter des exonérations spécifiques pour leurs contribuables. Renseignez-vous auprès de votre mairie pour savoir si vous pouvez en bénéficier
Comment calculer le montant de la taxe piscine en 2026 ?
Le calcul repose sur une formule simple faisant intervenir trois éléments : la surface du bassin, la valeur forfaitaire nationale et les taux votés par les collectivités locales.
La formule de calcul
| Composante | Valeur 2026 |
|---|---|
| Valeur forfaitaire piscine | 251 €/m² de bassin (contre 262 €/m² en 2025, baisse de 4 % liée à l’ICC) |
| Taux communal ou intercommunal | Entre 1 % et 5 % (jusqu’à 20 % dans certains secteurs) |
| Taux départemental | Entre 0 % et 2,5 % maximum |
| Taux régional (Île-de-France uniquement) | Jusqu’à 1 % maximum |
🗺️ Formule hors Île-de-France
(surface m² × 251 € × taux communal) + (surface m² × 251 € × taux départemental)
🗺️ Formule en Île-de-France
(surface m² × 251 € × taux communal) + (surface m² × 251 € × taux départemental) + (surface m² × 251 € × taux régional)

La surface taxable correspond à la superficie du miroir d’eau (surface intérieure du bassin), hors margelles, plages et local technique.
Exemples chiffrés en 2026
Voici trois exemples concrets basés sur la valeur forfaitaire 2026 de 251 €/m² :
🏊 Exemple 1 — Piscine 6×3 m (18 m²), hors Île-de-France
Taux communal 3 % + taux départemental 2 %
(18 × 251 € × 3 %) + (18 × 251 € × 2 %) = 135,54 € + 90,36 € = 225,90 €
🏊 Exemple 2 — Piscine 8×4 m (32 m²), hors Île-de-France
Taux communal 3 % + taux départemental 2 %
(32 × 251 € × 3 %) + (32 × 251 € × 2 %) = 240,96 € + 160,64 € = 401,60 €
🏊 Exemple 3 — Piscine 8×4 m (32 m²), en Île-de-France
Taux communal 5 % + taux départemental 2,5 % + taux régional 1 %
(32 × 251 € × 5 %) + (32 × 251 € × 2,5 %) + (32 × 251 € × 1 %) = 401,60 € + 200,80 € + 80,32 € = 682,72 €
Pour estimer précisément votre taxe, utilisez le simulateur officiel du Ministère de la Transition écologique. Les taux exacts applicables à votre commune sont disponibles auprès de votre mairie ou de votre conseil départemental.
Quel impact une piscine a-t-elle sur la taxe foncière ?
Au-delà de la taxe d’aménagement (ponctuelle), une piscine peut augmenter votre taxe foncière de façon permanente via la réévaluation de la valeur locative cadastrale de votre bien. C’est une conséquence souvent sous-estimée mais bien réelle.
En pratique, l’augmentation annuelle de taxe foncière liée à une piscine se situe généralement entre 120 et 400 € par an selon votre commune — un impact permanent à intégrer dans votre budget dès la conception du projet.
Exonération de taxe foncière pendant 2 ans : un bonus à ne pas manquer
Bonne nouvelle : comme toute construction nouvelle, une piscine peut bénéficier d’une exonération totale de taxe foncière pendant 2 ans, en application de l’article 1383 du Code général des impôts. Cette exonération est automatique pour les résidences principales, à une condition impérative : déposer le formulaire Cerfa n° 6704-IL dans les 90 jours suivant l’achèvement des travaux.
C’est l’une des meilleures raisons de déclarer rapidement sa piscine : le délai de 90 jours ouvre droit à cette exonération. Au-delà, elle est perdue définitivement.
À noter : les piscines hors-sol démontables ne sont généralement pas prises en compte dans la valeur locative cadastrale et ne bénéficient donc pas de cette exonération (car elles n’y sont pas assujetties).
Comment déclarer sa piscine aux impôts ?
Toute piscine soumise à la taxe d’aménagement doit faire l’objet d’une déclaration auprès de l’administration fiscale. Cette démarche est obligatoire et les sanctions en cas d’omission peuvent être sévères.
La procédure de déclaration
La déclaration s’effectue via le service « Gérer mes biens immobiliers » sur impots.gouv.fr, dans les 90 jours suivant l’achèvement des travaux. C’est à ce moment que vous devez également déposer le formulaire Cerfa n° 6704-IL si vous souhaitez bénéficier de l’exonération de taxe foncière de 2 ans.
En cas de doute sur la démarche, n’hésitez pas à contacter votre service des impôts.
Les modalités de paiement
Attention à ne pas confondre le délai de déclaration (90 jours après l’achèvement) et le délai de paiement. Le paiement intervient après réception de l’avis de paiement émis par l’administration, selon les modalités suivantes :
| Situation | Modalité de paiement |
|---|---|
| Autorisation avant le 1er sept. 2022 | Taxe ≤ 1 500 € : 1 versement, 12 mois après l’autorisation. Taxe > 1 500 € : 2 versements à 12 et 24 mois après l’autorisation |
| Autorisation après le 1er sept. 2022 | Taxe ≤ 1 500 € : 1 versement dans les 90 jours suivant l’achèvement. Taxe > 1 500 € : 2 versements, le 1er dans les 90 jours, le 2e 6 mois après |
Détection des piscines non déclarées : le dispositif Foncier Innovant
Depuis 2021 et déployé massivement depuis 2024, le fisc utilise le dispositif « Foncier Innovant », qui croise l’intelligence artificielle avec les prises de vues aériennes de l’IGN pour détecter automatiquement les piscines non déclarées sur l’ensemble du territoire. Des centaines de milliers de piscines ont déjà été détectées et leurs propriétaires ont reçu des avis de régularisation. La probabilité d’échapper à un contrôle est aujourd’hui très faible.
Sanctions en cas de non-déclaration
Une piscine non déclarée expose son propriétaire à des sanctions fiscales importantes. En cas de découverte par l’administration, l’amende peut aller de 1 200 € à 6 000 € par m² de construction non déclarée, pouvant atteindre jusqu’à 300 000 € dans les cas les plus graves. L’administration dispose par ailleurs d’un délai de 4 ans pour procéder à un redressement. Déclarer spontanément reste toujours bien moins coûteux qu’un contrôle.
Questions fréquentes sur la taxe piscine
Voici les réponses aux principales questions des propriétaires concernant la fiscalité des piscines en 2026.
Quelle est la taxe pour une piscine 6×3 m en 2026 ?
Une piscine de 6×3 m représente une surface de 18 m². En 2026, avec une valeur forfaitaire de 251 €/m², la base taxable est de 4 518 €. Pour un taux communal de 3 % et un taux départemental de 2 % (soit 5 % au total), la taxe d’aménagement s’élève à environ 226 €. Ce montant varie selon les taux de votre commune et de votre département : renseignez-vous auprès de votre mairie pour obtenir les taux exacts.
Une piscine hors-sol est-elle soumise à la taxe piscine ?
Cela dépend de son caractère démontable ou non. Une piscine hors-sol démontable (gonflable, tubulaire ou amovible sans travaux) est exonérée. En revanche, une piscine hors-sol fixe — dont le déplacement nécessite des travaux de maçonnerie ou de démolition — est soumise à la taxe d’aménagement dès lors que sa surface dépasse 10 m².
Une piscine augmente-t-elle la taxe foncière ?
Oui, une piscine fixe est prise en compte dans la valeur locative cadastrale de votre bien, ce qui peut entraîner une hausse de votre taxe foncière de l’ordre de 120 à 400 € par an selon votre commune. Cependant, une exonération de 2 ans est possible (art. 1383 CGI) si vous déposez le formulaire Cerfa n° 6704-IL dans les 90 jours suivant l’achèvement des travaux. Les piscines hors-sol démontables n’impactent pas la valeur locative cadastrale.
Que se passe-t-il si je ne déclare pas ma piscine ?
Ne pas déclarer une piscine expose à des amendes de 1 200 € à 6 000 € par m², pouvant atteindre 300 000 € dans les cas les plus graves. L’administration dispose de 4 ans pour redresser. De plus, depuis 2024, le dispositif Foncier Innovant (IA + photos aériennes IGN) détecte automatiquement les piscines non déclarées sur l’ensemble du territoire.
La taxe piscine est-elle à payer tous les ans ?
Non. La taxe d’aménagement (taxe piscine) est une taxe ponctuelle, payée une seule fois, lors de la construction de la piscine. En revanche, l’impact sur la taxe foncière est annuel et permanent — sauf pendant les 2 premières années si vous avez déposé le formulaire 6704-IL dans les délais.
Crédit photo : © kropic / Adobe
Séverine Burel est responsable éditoriale d’Aide-Sociale.fr depuis sa création en 2012. Spécialiste des aides sociales et des démarches administratives, elle totalise 14 ans d’expérience dans le domaine et a rédigé et validé plus de 600 articles. Elle supervise également les simulateurs de droits du site, utilisés chaque année par des centaines de milliers de personnes.

Vous voulez partager votre expérience ?