Taxe d’aménagement 2026 : montant, calcul et exonérations

SOMMAIRE
Qu’est-ce que la taxe d’aménagement ?
Lorsque vous obtenez une autorisation d’urbanisme auprès de votre mairie — permis de construire, permis d’aménager ou déclaration préalable de travaux — vous devez vous acquitter d’un impôt appelé taxe d’aménagement. Elle est aussi due en cas de construction ou d’aménagement réalisé sans autorisation ou en infraction à celle-ci.
Cette taxe est reversée à votre commune, à votre département et, uniquement en Île-de-France, à la région. Elle permet de financer les équipements publics locaux (voirie, écoles, assainissement…) rendus nécessaires par le développement urbain. Elle s’ajoute, le cas échéant, aux autres taxes immobilières dues par les propriétaires tout au long de la vie de leur bien.
Quelles sont les surfaces concernées par la taxe d’aménagement ?
Pour qu’une opération de construction, de reconstruction ou d’agrandissement soit soumise à la taxe d’aménagement, elle doit entraîner la création d’une surface de plancher répondant à trois critères cumulatifs :
- être fermée et couverte ;
- avoir une superficie supérieure à 5 m² ;
- présenter une hauteur sous plafond supérieure ou égale à 1,80 m.
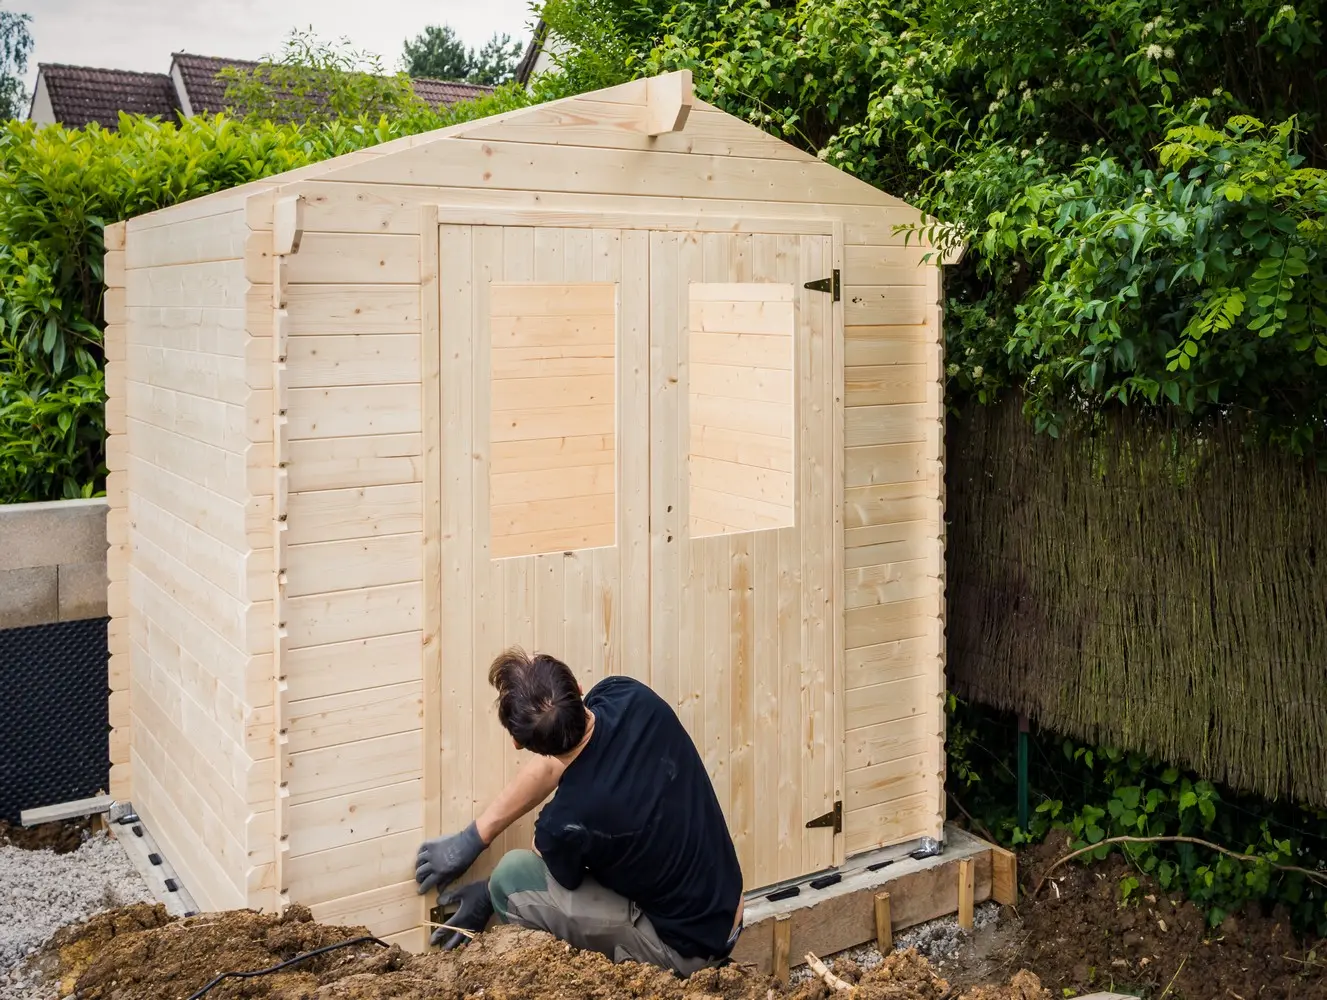
Les combles, les caves et les annexes extérieures (garage, véranda close) entrent donc dans l’assiette de la taxe. Les abris de jardin soumis à déclaration préalable sont également concernés. À l’inverse, les terrasses, pergolas et tonnelles, non closes, ne sont pas taxables.
Par exception, les piscines et les panneaux photovoltaïques fixés au sol sont soumis à la taxe d’aménagement bien qu’ils ne constituent pas une surface close et couverte. Vous pouvez consulter le détail de la taxe piscine et des aides pour installer des panneaux solaires dans nos articles dédiés.
Comment est calculé le montant de la taxe d’aménagement en 2026 ?
Le montant de votre taxe d’aménagement se calcule en deux étapes : on détermine d’abord la valeur taxable de votre projet, puis on lui applique les taux votés par les collectivités territoriales.
Étape 1 : déterminer la valeur taxable
Selon la nature de votre projet, la valeur taxable est calculée :
- Par m² de surface taxable pour un projet de construction. La valeur forfaitaire au m² est révisée au 1er janvier de chaque année en fonction de l’indice du coût de la construction publié par l’Insee. Pour 2026, elle est fixée à 892 € hors Île-de-France (contre 930 € en 2025) et à 1 011 € en Île-de-France (contre 1 054 € en 2025).
- Par unité ou par m² de forfait pour un projet d’aménagement ou d’installation (piscine, parking extérieur, éolienne, panneau photovoltaïque…).
La surface taxable correspond à la somme des surfaces de plancher closes et couvertes, à laquelle on soustrait l’épaisseur des murs extérieurs, les vides, les trémies d’escaliers et d’ascenseurs ainsi que les surfaces sous plafond inférieur à 1,80 m.
| Projet d’aménagement ou d’installation | Valeur forfaitaire 2026 |
|---|---|
| Emplacement de tente, caravane, mobile-home sur un terrain de camping | 3 000 € par emplacement |
| Habitation légère de loisirs (chalet, bungalow démontable…) | 10 000 € par emplacement |
| Piscine | 251 € par m² (contre 262 € en 2025) |
| Éolienne de plus de 12 m de hauteur | 3 000 € par éolienne |
| Panneau photovoltaïque fixé au sol | 10 € par m² de surface de panneau |
| Aire de stationnement extérieure | De 2 928 € à 5 857 € par emplacement (selon délibération de la collectivité) |
Étape 2 : appliquer les taux votés par les collectivités
Une fois la valeur taxable calculée, on lui applique successivement les taux votés par les collectivités territoriales :
- Le taux communal (ou intercommunal) est fixé par délibération du conseil municipal. Il varie de 1 % à 5 % et peut être majoré jusqu’à 20 % dans certains secteurs nécessitant des équipements publics importants.
- Le taux départemental, fixé par délibération du conseil départemental, ne peut pas dépasser 2,5 %.
- En Île-de-France uniquement, s’ajoute un taux régional plafonné à 1 %, fixé par le conseil régional.
Pour obtenir une estimation personnalisée, vous pouvez utiliser le simulateur officiel de taxe d’aménagement mis en ligne par le ministère de la Transition écologique. Vous indiquez la nature de votre projet et sa localisation, et le simulateur applique automatiquement les taux en vigueur dans votre commune.
Comment calculer concrètement la taxe d’aménagement ? 2 exemples
Selon qu’il s’agisse d’une construction ou d’un aménagement, le calcul de la taxe diffère légèrement. Voici deux exemples concrets pour vous aider à estimer le montant dû.
Exemple 1 : la taxe d’aménagement d’une maison neuve
Vous faites construire une maison neuve de 80 m² hors Île-de-France. La commune applique un taux de 4 % et le département un taux de 2 %.
- Valeur taxable : 80 m² × 892 € = 71 360 €
- Part communale : 71 360 € × 4 % = 2 854,40 €
- Part départementale : 71 360 € × 2 % = 1 427,20 €
- Total : 2 854,40 € + 1 427,20 € = 4 281,60 €
Sans abattement, la taxe d’aménagement due serait de 4 281,60 €. En réalité, comme il s’agit d’une résidence principale, les 100 premiers m² bénéficient d’un abattement de 50 % sur la valeur forfaitaire. La taxe réelle serait donc calculée sur 80 m² × (892/2) × 6 % = 2 140,80 €.

Exemple 2 : la taxe d’aménagement d’une piscine
Vous installez une piscine de 32 m² dans une commune appliquant un taux de 4 % et un département à 2,5 %.
La valeur forfaitaire d’une piscine étant de 251 € par m² en 2026 :
- Valeur taxable : 32 m² × 251 € = 8 032 €
- Part communale : 8 032 € × 4 % = 321,28 €
- Part départementale : 8 032 € × 2,5 % = 200,80 €
- Total : 321,28 € + 200,80 € = 522,08 €
Votre taxe d’aménagement pour cette piscine de 32 m² s’élève donc à 522,08 €. Comme le montant est inférieur à 1 500 €, elle sera payable en une seule fois.
Quels sont les abattements et exonérations de taxe d’aménagement ?
Certaines constructions peuvent bénéficier d’un abattement (réduction du montant) ou d’une exonération (suppression totale). Ces avantages, prévus par le Code général des impôts, sont parfois automatiques, parfois laissés à l’appréciation des collectivités locales.
L’abattement automatique de 50 %
Un abattement de 50 % est appliqué sur la valeur forfaitaire pour :
- les 100 premiers m² d’un local et de ses annexes à usage d’habitation principale ;
- les locaux d’habitation ou d’hébergement aidés par l’État ;
- les locaux à usage industriel ou artisanal et leurs annexes ;
- les entrepôts et hangars non ouverts au public faisant l’objet d’une exploitation commerciale ;
- les parcs de stationnement couverts à usage commercial.
Les exonérations automatiques et permanentes
Sont totalement exonérés de taxe d’aménagement, sans démarche particulière :
- les constructions dont la surface est inférieure ou égale à 5 m² ;
- les logements sociaux financés par un PLA-I (Prêt locatif aidé d’intégration) ;
- la reconstruction à l’identique d’un bâtiment détruit depuis moins de 10 ans à la suite d’un sinistre ;
- les constructions rendues nécessaires par un plan de prévention des risques ;
- les travaux sur immeubles classés monuments historiques ou inscrits à l’inventaire supplémentaire ;
- les constructions destinées au service public ;
- certains locaux agricoles (serres de production, locaux de stockage et de transformation, bâtiments destinés aux animaux) ;
- les centres équestres et les maisons de santé.
Les exonérations facultatives
Les collectivités territoriales peuvent décider, par délibération, d’exonérer en tout ou partie :
- les abris de jardin, pigeonniers et colombiers de 20 m² maximum soumis à déclaration préalable ;
- la surface au-delà des 100 premiers m² d’une résidence principale financée par un prêt à taux zéro (PTZ), dans la limite de 50 % ;
- les magasins et boutiques de moins de 400 m² hors ensemble commercial ;
- les constructions sur sites dépollués après arrêt d’une installation classée.
Pour savoir si votre commune applique ces exonérations facultatives, renseignez-vous directement auprès de la mairie ou de la Direction départementale des territoires (DDT).
Quand et comment payer la taxe d’aménagement ?
Les modalités de paiement dépendent de la date à laquelle vous avez déposé votre demande d’autorisation d’urbanisme. La réforme entrée en vigueur le 1er septembre 2022 a transféré la gestion de la taxe à la Direction générale des finances publiques (DGFiP) et modifié le calendrier des paiements.
Autorisation déposée avant le 1er septembre 2022
Les éléments de calcul ont été transmis par votre mairie à l’administration fiscale, qui vous adresse un avis d’imposition. Le calendrier de paiement est le suivant :
- si le montant est inférieur à 1 500 €, vous payez en une seule fois, 12 mois après la délivrance de l’autorisation ;
- si le montant est supérieur à 1 500 €, vous payez en deux fois : 12 mois puis 24 mois après l’obtention de l’autorisation.
Autorisation déposée après le 1er septembre 2022
Depuis la réforme, vous devez déclarer vous-même les éléments nécessaires au calcul de la taxe sur impots.gouv.fr, depuis votre espace personnel (rubrique « Gérer mes biens immobiliers »). Cette déclaration doit être effectuée dans les 90 jours suivant l’achèvement des travaux au sens fiscal (c’est-à-dire lorsque le logement est habitable).
Le calendrier de paiement pour un projet de moins de 5 000 m² est le suivant :
- si le montant est inférieur à 1 500 €, un seul paiement est demandé à partir de 90 jours après la fin des travaux ;
- si le montant est supérieur à 1 500 €, la taxe est divisée en deux parts égales : la première est due à partir de 90 jours après l’achèvement, la seconde 6 mois plus tard (soit 9 mois après la fin des travaux).
Pour les grands projets de 5 000 m² ou plus, la déclaration doit être faite dans les 7 mois suivant la délivrance de l’autorisation, avec un système d’acomptes : 50 % au 9e mois et 35 % au 18e mois après l’autorisation, le solde à l’achèvement.
Questions fréquentes sur la taxe d’aménagement
Voici les réponses aux interrogations qui reviennent le plus souvent concernant la taxe d’aménagement, son articulation avec d’autres impôts et les voies de recours possibles.
Quelle est la différence entre taxe d’aménagement et taxe d’urbanisme ?
Les deux expressions sont souvent confondues. En réalité, la taxe d’urbanisme est un terme générique qui regroupait plusieurs taxes, dont la taxe locale d’équipement (TLE). Depuis le 1er mars 2012, celles-ci ont été remplacées par la seule taxe d’aménagement. Aujourd’hui, parler de taxe d’urbanisme ou de taxe d’aménagement revient donc au même.
La taxe d’aménagement est-elle déductible des impôts sur le revenu ?
Non. La taxe d’aménagement est une dépense d’investissement immobilier qui ne peut pas être déduite de votre impôt sur le revenu. Elle vient toutefois s’ajouter au prix de revient du bien pour le calcul d’une éventuelle plus-value immobilière lors de la revente, ce qui peut réduire votre imposition future.
Peut-on contester le montant de sa taxe d’aménagement ?
Oui. Si vous estimez que le montant est erroné (surface mal calculée, exonération oubliée, taux incorrect…), vous disposez d’un délai de deux mois à compter de la réception de l’avis pour déposer une réclamation écrite auprès du service des impôts fonciers. Joignez systématiquement les justificatifs de votre projet (plans, permis, factures).
Qui paie la taxe d’aménagement en cas de revente du bien avant la fin des travaux ?
Pour les opérations autorisées, le fait générateur est en principe la délivrance de l’autorisation initiale d’urbanisme ; depuis le 1er septembre 2022, la taxe devient toutefois exigible à l’achèvement des travaux. En cas de revente avant achèvement, il est donc essentiel de prévoir dans l’acte notarié la répartition du paiement entre vendeur et acquéreur.
Les extensions et agrandissements sont-ils soumis à la taxe d’aménagement ?
Oui, toute extension créant plus de 5 m² de surface de plancher close et couverte est concernée, qu’il s’agisse d’une véranda, d’un garage, d’un étage supplémentaire ou de la transformation d’un garage en pièce habitable. L’abattement de 50 % sur les 100 premiers m² de résidence principale s’applique également, à condition que le total cumulé ne dépasse pas ce plafond.
Crédit photo : © Eléonore H / Adobe
Ancienne professeure des écoles reconvertie dans la rédaction web, Sandra Jacques a collaboré avec Aide-Sociale.fr de 2023 à 2026. Elle a mis ses compétences pédagogiques au service de 114 articles pour rendre les aides sociales claires et accessibles à tous.

Vous voulez partager votre expérience ?