Argent placé et RSA : Comment déclarer votre épargne pour optimiser vos droits ?

SOMMAIRE
RSA et épargne : quels sont les revenus pris en compte ?
Quand on parle d’argent épargné, on parle des économies faites petit à petit. Pour tous, il s’agit de sommes mises de côté régulièrement ou non et qu’on souhaite mettre à l’abri pour le jour où on en aura besoin (études des enfants, réparation ou changement de voiture, déménagement, soins non pris en charge, perte d’autonomie possible avec l’avancée en âge, réalisation d’un projet…).
Cet argent peut venir indifféremment d’une prime de licenciement, d’un gain obtenu en faisant des heures supplémentaires, d’une part d’héritage ou encore de petites sommes épargnées sur le budget mensuel.
Pour tenir un budget raisonnable, il paraît vite intéressant de différencier physiquement l’argent à utiliser pour la vie de tous les jours des sommes qu’on réserve en cas de coup dur ou de projet. Cela se traduit alors par le placement des sommes réservées pour l’avenir sur des comptes d’épargne.
RSA et épargne disponible : de quelles économies parle-t-on ?
L’épargne disponible concerne tous les comptes ou livrets qui vous permettent de récupérer à la demande les sommes que vous y avez déposées.
C’est le cas des livrets rémunérés suivants :
- Le livret A
- Le LDDS, livret à développement durable et solidaire
- Le LEP, livret d’épargne populaire
- Le livret Jeune
- Le CEL, compte d’épargne logement
L’ensemble de ces produits bancaires procure des intérêts qui vous sont versés annuellement. Le taux d’intérêt est fixé par la loi et redéfini chaque année. On parle alors de capitaux générant des revenus encore nommés plus-values.
On parle alors ici d’“ÉPARGNE PRODUCTRICE DE REVENUS”. Le jour où vous percevez les intérêts liés à votre épargne, ils vous appartiennent et vous pouvez les dépenser. Si vous n’y touchez pas, ils viennent tout simplement augmenter votre capital d’épargne.
Le cas particulier du Livret A et des livrets réglementés
C’est un point souvent mal compris : le Livret A, le LDDS et les autres livrets réglementés ne sont pas soumis au taux fictif de 3%. Selon service-public.gouv.fr, ces livrets « procurent annuellement des revenus » — ce sont donc des épargnes productrices de revenus, et seuls les intérêts réellement perçus doivent être déclarés dans la rubrique “Autres ressources” de votre DTR, le mois où ils sont versés (en général en janvier).
En pratique, vous ne devez donc pas inscrire le capital de votre Livret A dans la case “Argent placé” de votre déclaration. Seuls les intérêts annuels vont dans “Autres ressources”.
Argent placé et RSA : ce qu’il faut savoir
L’épargne placée regroupe les capitaux que vous mettez de côté pour une durée minimale définie et qui n’est donc pas disponible ou du moins pas gratuitement. Les taux d’intérêt de ces placements peuvent être fixes ou évolutifs.
C’est le cas des produits financiers suivants :
- Le plan d’épargne-logement, PEL
- L’assurance-vie
- Le Plan d’épargne en actions, PEA
Ces placements génèrent des intérêts qui sont généralement capitalisés au fil du temps ; toutefois, ils ne sont pas disponibles sans rachat ou avant l’échéance, ce qui explique l’application par la CAF d’un revenu forfaitaire de 3 % tant que les fonds restent bloqués.
Il s’agit donc de bien faire la différence entre ce qu’on nomme :
- Le “CAPITAL ÉPARGNE” qui désigne les sommes qui vous appartiennent et que vous confiez à votre banquier. Ce dernier saura bien les utiliser afin d’en retirer des bénéfices. C’est donc comme si vous prêtiez votre épargne à votre établissement bancaire qui vous verse des intérêts en contrepartie.
- Les “REVENUS DE L’ÉPARGNE” qui désignent les intérêts produits par votre épargne. Ils sont parfois désignés sous le terme de “PLUS-VALUE”. Ce sont les revenus que vous percevez annuellement pour ce qui concerne l’épargne disponible et au terme de votre engagement pour l’épargne placée.
Dans le cas de l’épargne placée, il s’agit d’une “ÉPARGNE NON-PRODUCTRICE DE REVENUS” et vous ne percevez pas d’intérêts sur votre compte avant l’échéance du contrat en général au bout de plusieurs années.
Compte courant et RSA : faut-il le déclarer ?
Non. Les sommes figurant sur votre compte courant ne sont pas retenues dans le calcul du RSA, sauf entrée d’argent spécifique comme un héritage, une vente d’objets ou un gain exceptionnel. L’argent disponible sur votre compte bancaire ordinaire (compte de dépôt) n’est ni à déclarer dans “Argent placé” ni dans “Autres ressources”, à condition qu’il ne provienne pas d’une opération exceptionnelle à déclarer.
C’est une source de confusion fréquente : si la CAF vous demande de justifier un solde bancaire important lors d’un contrôle, elle cherche à identifier d’éventuelles ressources non déclarées — mais le simple fait d’avoir de l’argent sur un compte courant ordinaire ne réduit pas votre RSA.
RSA et revenus d’épargne : que doit-on déclarer ?
Selon le type d’épargne dont vous disposez (placé et/ou disponible), la CAF applique un taux différent afin de calculer le RSA dont vous pouvez bénéficier (y compris pour le RSA parent isolé). Notez que si vous vivez en couple, l’épargne des deux membres du foyer doit être déclarée — consultez notre article sur le RSA couple pour comprendre comment les ressources sont mutualisées dans le calcul.
Ce qui est retenu pour calculer le RSA :
- Pour l’épargne disponible (Livret A, LDDS…) : c’est le taux effectif d’intérêts perçus, à déclarer le mois de leur versement
- Pour l’épargne placée (assurance vie, PEL, PEA…) : un taux annuel fictif de 3% est appliqué sur le capital, soit 0,75% par trimestre ou 0,25% par mois
Ces règles sont propres au RSA. Si vous bénéficiez également de la prime d’activité, sachez que les règles de déclaration de l’épargne pour la prime d’activité sont différentes : seuls les revenus de placement imposables sont pris en compte, sans application de taux fictif.
Pour l’argent placé, la CAF ne retient pas le taux réel que vous rapporte votre épargne, mais bien un taux de 3%. Cela représente une injustice pour certains allocataires qui se voient appliquer un taux “fictif” qui ne correspond pas à la réalité. À titre d’exemple, le rendement moyen des contrats d’assurance vie en euros tournait autour de 2 % en 2023. Pourtant, la CAF applique toujours le taux fictif de 3 %, ce qui illustre bien l’écart entre la règle et la réalité.
Madame la ministre des Affaires sociales est interpellée à l’Assemblée Nationale sur la réglementation et les modalités de calcul du RSA socle au regard des revenus de l’épargne dans son ensemble. La réponse est claire en ce qui concerne la prise en compte des différents capitaux et des intérêts de l’épargne pour le calcul du RSA.
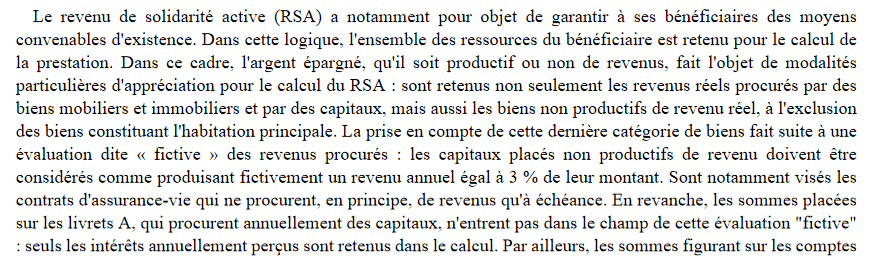
Source : extrait de la réponse apportée par la ministre des Affaires sociales en 2016.
À noter : il ressort également de cette intervention que les sommes présentes sur un compte courant, sauf entrée d’argent spécifique comme un héritage, une vente d’objets…, ne sont pas à déclarer et n’entrent pas dans le calcul du droit au RSA ni de son montant.

Que se passe-t-il à la fin du contrat d’épargne (assurance vie, PEL, etc.) ?
Pendant toute la durée du contrat, la CAF applique un taux forfaitaire fictif de 3 % par an sur le capital placé pour calculer vos droits au RSA. Cette règle s’applique même si vous ne touchez pas encore les intérêts (par exemple dans le cas d’une assurance vie non rachetée).
À la fin du contrat, lorsque les intérêts sont réellement versés, ceux-ci doivent être déclarés comme des ressources à la CAF. Ils viennent donc s’ajouter aux autres revenus pris en compte pour le calcul du RSA.
Cela ne constitue pas une “double retenue” :
- Pendant le contrat, la CAF évalue de manière forfaitaire un revenu fictif (3 % du capital).
- Au terme du contrat, ce sont les intérêts réellement perçus qui doivent être déclarés. Ils remplacent alors l’évaluation forfaitaire.
En pratique, cela signifie que vous n’êtes pas “quitte” avec les 3 % fictifs une fois le contrat clos : les revenus réels générés par votre placement sont bien pris en compte à ce moment-là.
RSA et déclaration d’épargne : où l’indiquer ?
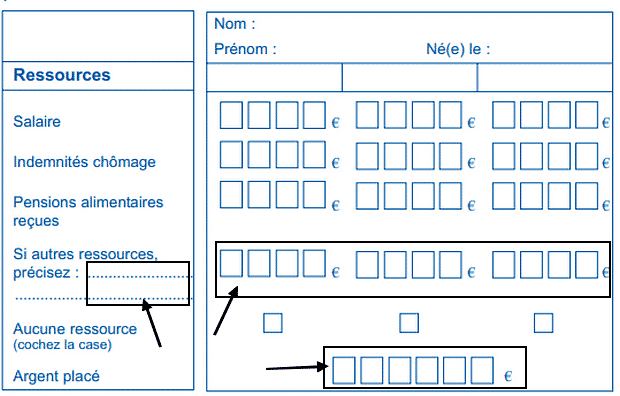
Le montant total des sommes détenues en épargne est à renseigner pour chaque membre du foyer sur la déclaration trimestrielle RSA* :
- À la ligne “Argent placé” : déclarez le montant de votre capital d’épargne placée (assurance vie, PEL, PEA…). Un taux de 0,25% par mois sera appliqué (3% à l’année).
- Dans “Autres ressources” pour l’épargne disponible : indiquez le montant des intérêts perçus au titre de l’épargne disponible (Livret A, LDDS, LEP…) pour chaque membre composant le foyer, pour le mois où ils sont versés.
* Source officielle de la CAF du Puy-de-Dôme (page 3)
En ce qui concerne l’enfant mineur qui détient une épargne, celle-ci est à déclarer en son nom si l’épargne est bloquée. Si l’épargne est disponible, elle est à déclarer au nom d’un des parents ou du tuteur légal. Les ressources doivent être déclarées le mois de leur perception et pour chaque membre du foyer dans la DTR.
Notre conseil
N’hésitez pas en cas de modification du montant de votre épargne, à préciser la nature de l’évolution. Faites-le en détail sur une feuille complémentaire que vous joignez à votre DTR.
En effet, la CAF se base sur vos déclarations pour calculer le montant de votre prestation tant que votre organisme de gestion n’effectue pas de contrôle de votre situation.
Si vous constatez que vos droits ne sont pas respectés (application du taux de 3% au lieu du taux effectif), contactez la CAF afin de régler le problème.
Sachez qu’en cas de contrôle CAF à domicile, ils peuvent demander un droit de communication avec vos établissements bancaires. Prenez les devants et déclarez tout changement de situation quand il se produit, en cas de succession par exemple (toutes les infos sur le RSA et la succession). En revanche, le RSA est non imposable. Enfin, sachez qu’une hausse du RSA intervient chaque année.
Afin d’appuyer ces informations, nous mettons à votre disposition l’infographie officielle de la CAF. Ce document explique clairement comment la Caisse d’Allocations Familiales applique le taux forfaitaire de 3 % par an sur le capital épargné et indique précisément dans quelle rubrique de la déclaration trimestrielle déclarer vos avoirs.
Vous pouvez la consulter directement en suivant ce lien : RSA et argent placé
RSA épargne à déclarer : particularités de certains départements
Le RSA est une disposition nationale. Pour ce qui concerne l’épargne des demandeurs ou des allocataires du RSA, la réglementation vaut pour tous les Français, hormis les résidents de quelques territoires d’outre-mer pour qui les modalités sont différentes.
Cependant, certains départements ont appliqué des règles différentes en imposant un plafond d’épargne comme critère d’éligibilité au RSA. Ces pratiques, qui sortent du cadre légal, ont eu pour conséquence de refuser le RSA ou d’en suspendre le versement pour dépassement de seuils d’épargne.
À la question qui concerne les revenus de l’épargne, le ministère des Solidarités et de la Santé répond très clairement que le capital, bien que à déclarer, n’est pas pris en compte dans le calcul pour le droit au RSA.
Rien dans la loi du 1er décembre 2008 qui instaure le RSA n’autorise les départements à se comporter de cette façon. Les textes « ne prévoient la prise en compte ni de la valeur des capitaux détenus par l’intéressé, ni d’un seuil de capitaux », comme l’a rappelé le tribunal administratif de Caen.
La justice a définitivement tranché : le Conseil d’État a rejeté le pourvoi du département de la Manche le 6 novembre 2019, confirmant qu’imposer un plafond d’épargne pour refuser le RSA est illégal. Plusieurs décisions similaires ont suivi. La plupart des CAF concernées ont depuis abandonné cette pratique, même si quelques situations isolées peuvent encore exister.
Les départements qui avaient imposé ce type de plafond :
- La Manche : un plafond de 23 000 €
- L’Orne : une épargne maximale de 15 000 €
- Les Pyrénées-Orientales : 23 000 € pour une personne seule et 46 000 € pour un couple bénéficiaire du RSA
- L’Hérault : un montant maximum de 50 000 €
Si vous résidez dans l’un de ces départements et qu’on vous a refusé ou suspendu le RSA pour ce motif, vous avez la possibilité de contester cette décision auprès du tribunal administratif. Le droit est de votre côté.
Le site internet du Sénat rapporte qu’une réflexion est en cours pour envisager une recentralisation du RSA. L’État a déjà repris la main dans les départements de la Guyane, de Mayotte et de la Réunion.
Questions fréquentes sur RSA et épargne
Vous avez encore des interrogations sur la déclaration de votre épargne pour le calcul du RSA ? Voici les réponses aux questions les plus fréquemment posées.
Dois-je déclarer mon assurance vie pour le RSA ?
Oui. L’assurance vie est considérée comme de l’épargne placée : la CAF applique un taux fictif de 3 % par an sur le capital déclaré, même si vous n’avez pas retiré d’argent. Déclarez le montant du capital dans la case “Argent placé” de votre DTR.
Les livrets réglementés (Livret A, LDDS, LEP) influencent-ils le montant du RSA ?
Oui, mais uniquement via les intérêts réellement perçus. Contrairement à l’assurance vie ou au PEL, le capital du Livret A n’est pas soumis au taux fictif de 3% : seuls les intérêts annuels sont à déclarer dans “Autres ressources” le mois où ils sont versés.
Que se passe-t-il si je rachète partiellement mon assurance vie ?
En cas de rachat total ou partiel, les sommes retirées et les intérêts associés doivent être déclarés comme ressources dans votre DTR (déclaration trimestrielle RSA).
L’épargne sur un PEL ou un PEA compte-t-elle dans mes droits au RSA ?
Oui. Le PEL et le PEA sont traités comme de l’épargne placée : la CAF applique le taux forfaitaire de 3 % sur le capital, même si les rendements sont inférieurs. Déclarez le capital total dans “Argent placé”.
Puis-je perdre mon RSA si j’ai trop d’épargne ?
Non. La loi ne fixe aucun plafond d’épargne pour l’accès au RSA. Ce qui compte, c’est le revenu fictif de 3% calculé sur votre capital placé, qui vient en déduction du montant forfaitaire. Certains départements avaient tenté d’imposer un seuil, mais ces pratiques ont été jugées illégales par le Conseil d’État dès 2019.
Dois-je déclarer l’épargne de mes enfants mineurs pour le RSA ?
Oui, mais la règle diffère selon le type d’épargne : épargne disponible → déclarée au nom du parent ou tuteur ; épargne bloquée → déclarée au nom de l’enfant. Les ressources doivent être déclarées le mois de leur perception.
Quand sont pris en compte les intérêts d’un LEP ?
Les intérêts du LEP sont établis au 31 décembre et sont à déclarer dans votre DTR du premier trimestre de l’année suivante, dans la rubrique “Autres ressources”.
Mon compte courant est-il pris en compte pour le RSA ?
Non. Les sommes figurant sur un compte courant ordinaire ne sont pas retenues dans le calcul du RSA. Vous n’avez pas à les déclarer, sauf si elles proviennent d’une opération exceptionnelle (héritage, vente de biens…) qui constitue une ressource à déclarer ponctuellement.
Sources officielles et références
- Service-Public.gouv.fr – Ressources prises en compte pour le RSA – Détail officiel des ressources à déclarer, règles sur le Livret A et le taux fictif de 3%
- Légifrance – Loi n° 2008-1249 du 1er décembre 2008 généralisant le RSA – Texte fondateur du RSA : aucun plafond d’épargne n’y figure
- CAF du Puy-de-Dôme – Guide de déclaration de l’argent placé – Document officiel précisant les rubriques “Argent placé” et “Autres ressources”
- Conseil d’État – Décision du 6 novembre 2019 (département de la Manche) – Confirmation de l’illégalité des plafonds d’épargne départementaux pour l’accès au RSA
Crédit photo : © Léna Constantin / Adobe
Rédactrice sur Aide-Sociale.fr depuis 2018, je mets au service du site une double expertise acquise comme professeure dans l’enseignement spécialisé et élue syndicaliste du personnel. Mon engagement auprès des personnes en situation de vulnérabilité m’a permis de comprendre de l’intérieur les difficultés d’accès aux droits sociaux. J’ai rédigé plus de 185 articles pour rendre les démarches administratives accessibles à tous.

Vous voulez partager votre expérience ?